開戶與日常準備
幣安註冊教學:邀請碼補不了,開戶當天要做對的七件事
資料填得對不對、驗證有沒有一次做完、紀錄有沒有從第一天開始留。七個步驟與一張開戶當天的檢查表,包含那個帳號建立後就補不回來的欄位。
這個站寫的多數內容,都是在處理帳戶出事之後的事。但把這些案例看久了會發現一件事:大部分麻煩在開戶那三十分鐘就決定了。 資料填得對不對、驗證有沒有一次做完、紀錄有沒有從第一天開始留,這些當下看起來無所謂的細節,到了被要求說明的時候,就是你手上有沒有東西可以拿出來的差別。而且它們有個共同點:全部都只能在當下做,事後沒有補救入口。
下面是建議的順序,以及每一步為什麼重要。
第一步:確認平台在你所在地能不能用
不是每個平台在每個地區都提供完整服務。有些是完全不開放,有些是可以註冊但部分功能受限,有些是可以交易但法幣通道有限制。這一步要在註冊前做,因為帳戶開好之後才發現用不了,資產搬遷是額外的成本與風險。
要確認的其實是兩件不一樣的事,很多人把它們混在一起。
第一件:這個平台在你所在地能不能正常用。 這只能從平台本身確認——註冊頁是否接受你的居住地、法幣入金有沒有支援你的幣別與銀行。最實際的驗證方式就是第六步那趟小額全流程,在投入大錢之前跑一次。
第二件:它在你所在地有沒有完成當地登記。 這件事有公開名單可查,而且查得到就是查得到。台灣的入口在金管會證期局的虛擬資產服務業專區:
https://www.sfb.gov.tw/ch/home.jsp?id=1053&parentpath=0,8
那個頁面上直接印著《洗錢防制法》第六條第一項的規定:提供虛擬資產服務之事業或人員未向中央目的事業主管機關完成洗錢防制登記者,不得提供虛擬資產服務,違反者有二年以下的刑事責任。頁面同時列出三份名單:已完成登記的業者、自行申請廢止登記的業者,以及未完成登記因而已不得提供服務的原聲明業者。
寫這篇時(名單標註 115 年 9 月 3 日更新)已完成洗錢防制登記的有十家:禾亞數位科技、拓荒數碼科技、重量科技、現代財富科技、富昇數位、跨鏈科技、幣託科技、鏈科、台鋼數位資產管理、優答台灣。名單中並未包含境外的大型交易所,幣安也不在其中。
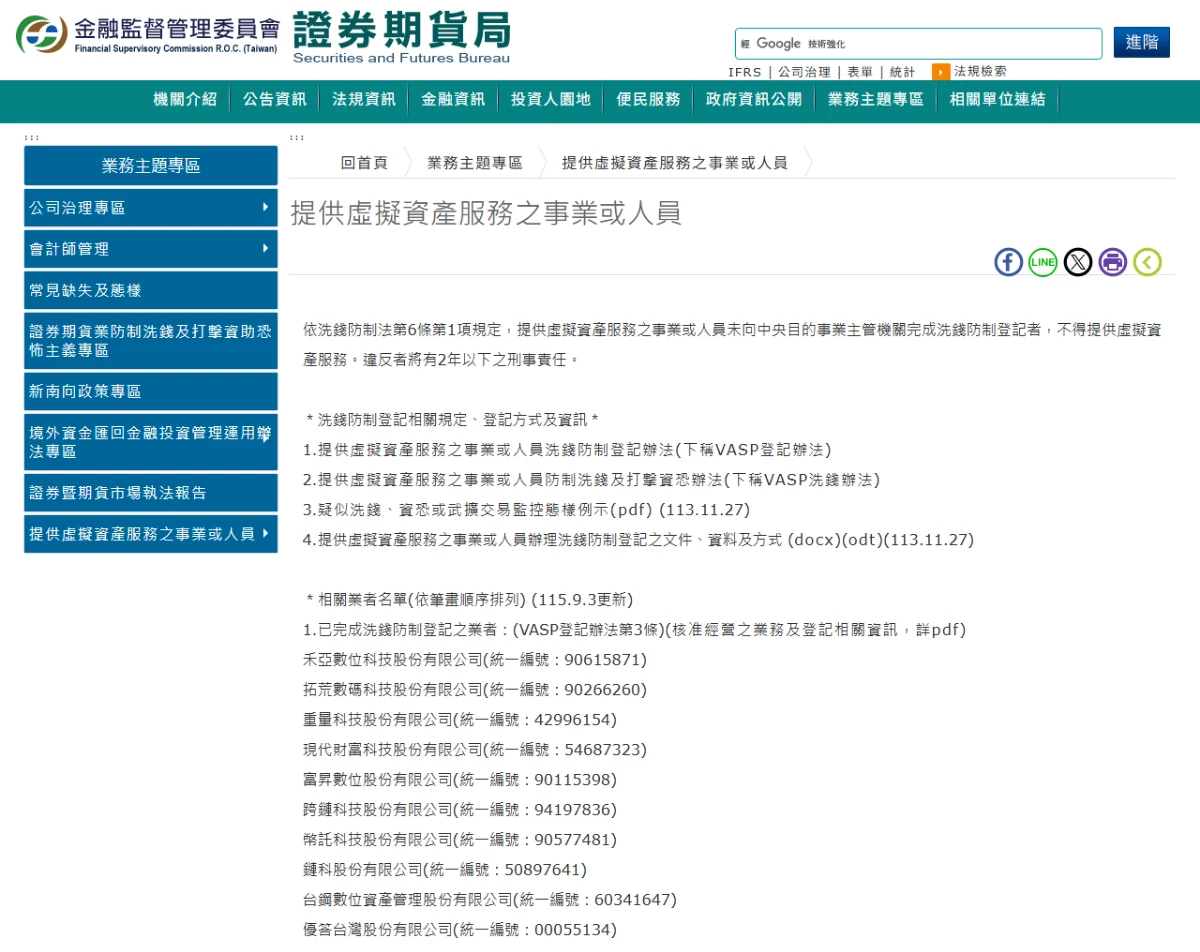
這一頁就是要自己去開的那一頁:法條原文在上、名單在下,每家都附統一編號。頁尾標的更新日期是 2026 年 9 月 3 日。
這個事實該怎麼理解,值得說清楚,因為兩種極端的解讀都不對。
在名單上,代表這家業者被納入台灣的洗錢防制監理範圍,出事時你有一個在本地可以找的對象;但它不保證你的資產安全,也不會讓你比較不容易被要求補件——相反,登記業者的監控與通報義務更重。不在名單上,代表這項服務沒有在台灣完成登記,對你的實際差別是:真的出問題時,沒有本地的對口可以申訴,只能走平台自己的客服管道。
名單會更新,所以別記數字,記那個網址。要開戶之前自己開一次,看你打算用的平台在哪一份名單上——這比任何人的推薦都可靠。人在台灣以外的讀者,對應的是你所在地監理機關的同類名單,邏輯一樣。
第二步:只有建立帳號那一刻能填的欄位
帳號一旦建立,有些設定可以隨時改——密碼、手機、地址都可以。但有一個欄位只存在於建立帳號的那一刻:邀請碼。
它影響的不是一次性的優惠,而是你此後每一筆交易的手續費基準。帳號建立之後,註冊頁上就不再有這個欄位;幣安另外有一個補綁入口,但條件窄到多數人用不上,細節放在文末的延伸問題裡。實務上就當它只有這一次。
如果你要開的是幣安帳號,透過這個連結註冊會帶入邀請碼,交易手續費最高可享 20% 的減免;習慣自己輸入的話,註冊頁的推薦碼欄位填 BN03688 效果相同。實際適用的比例以幣安註冊頁與費率頁當期顯示為準。不填任何邀請碼直接註冊的帳號,就是按標準費率計算。
此為推廣連結;加密貨幣交易有風險,不構成投資建議。
其他平台也多半有類似機制,原則一樣:要用就在註冊當下用。 事後的補救管道就算存在,門檻也都比當下高得多。
第三步:所有資料都用本人、且與證件完全一致
這一步是後面九成麻煩的根源。
- 姓名:照護照或身分證上的寫法,包括拼音順序、連字號、中間名。
- 地址:照你打算用來做地址證明的那份文件上的寫法,不要照習慣簡寫。準備方式在地址證明準備指南。
- 手機號碼:必須是你長期會用、且本人名義的號碼。
- 職業與交易目的:據實填寫。這兩項不是例行公事——它們是機構之間照會時必須提供的項目,理由寫在交易所為什麼問你這筆錢哪來的。
特別提醒手機號碼這一項。現行辦法把「客戶所留存之手機號碼與同一虛擬資產服務商內其他警示虛擬資產帳號之客戶所留存之手機號碼相同」列為異常帳號的認定基準之一。用回收號碼、用別人的號碼,風險是真實存在的。
第四步:立刻把驗證做完,不要等到要出金
多數人的做法是先註冊、先小玩一下,等到要提領大額時才發現驗證還沒做完。這時候的處境最差:時間壓力最大、可用的緩衝最少。
正確的做法是註冊當天就把能做的驗證全部做完,包括基礎身分驗證,以及平台提供的進階驗證。常見的退件原因與處理方式整理在KYC 被退件的常見原因。
第五步:安全設定一次做齊
- 開啟兩步驟驗證,優先使用驗證器 App 或實體金鑰,簡訊是備案不是首選。
- 設定提幣白名單,並開啟新增地址的等待期。
- 設定防釣魚代碼(平台寄給你的信會帶上它,用來辨識真偽)。
- 把備份碼列印或抄寫後離線保存。
- 用一個獨立的、沒有在其他地方用過的密碼。
這幾項的共同點是:都要在沒事的時候做,出事之後再做已經來不及。
第六步:先跑一次小額全流程
在投入主要資金之前,用最小金額走完一整趟:入金 → 交易 → 提領回銀行帳戶。
這一趟要確認的是三件事:入金會不會被退、提領名義是否一致、銀行端會不會有額外詢問。整條路徑上任何一個環節有問題,用小錢發現的成本遠低於用大錢發現。
「最小金額」不必自己猜。交易所對每個幣種每條鏈都設了最低提幣額,這個數字是公開的,不用登入就查得到:
https://www.binance.com/bapi/capital/v1/public/capital/getNetworkCoinAll
找 coin 是 USDT 的那一項,看 networkList 裡的 withdrawMin。2026 年 9 月 19 日拉到的數字,BSC、Arbitrum、TON 是 3 USDT,TRC20、ERC20、SOL 是 5 USDT。也就是說這趟測試的成本,大約就是幾美元加一次提幣費。
同一份資料裡還有兩個欄位值得順手看一眼:minConfirm 和 lockConfirm。前者決定顯示到帳、後者決定可以動用,兩個數字常常差很多(拉取當天 opBNB 是 1 對 100),知道這件事,你就不會在第一次測試時把正常的等待誤判成帳號出問題。完整說明與各鏈對照在加密貨幣出金走哪條路。
第七步:從第一筆交易就開始留紀錄
不是等到出事才找資料,而是從第一天就建立習慣。要留什麼、怎麼存,寫在平時就把紀錄留好。
這一步的價值在被要求提供資金來源證明時會非常具體地體現出來——能往前追到最初那筆法幣來源的人,處理時間通常以天計;找不到的人,以月計。
一張開戶當天的檢查表
| 項目 | 為什麼重要 |
|---|---|
| 確認所在地可用性 | 避免開好才發現用不了 |
| 註冊時填入邀請碼 | 事後補綁的門檻很高 |
| 姓名與證件完全一致 | 出入金名義不符會被退 |
| 地址與證明文件一致 | 避免驗證來回補件 |
| 本人名義、長期使用的手機 | 號碼是異常認定基準之一 |
| 據實填寫職業與交易目的 | 屬於法定照會項目 |
| 當天完成所有驗證 | 避免在時間壓力下處理 |
| 兩步驟驗證與提幣白名單 | 事後補做來不及 |
| 小額跑完整趟 | 用小錢找出問題 |
| 建立紀錄習慣 | 日後說明的唯一籌碼 |
幾個延伸問題
一定要用中心化交易所嗎? 不是。這取決於你要做什麼。但若需要法幣進出,中心化平台是最常見的路徑,也因此受前面提到的那套帳戶控管制度規範。
可以幫家人代開帳戶嗎? 不要。帳戶實名與實際使用人不一致,在出入金環節出問題時會失去最基本的主張空間,且可能牽涉其他法律問題。
同一個人可以開多個帳號嗎? 多數平台是一人一帳號。而且短期間內頻繁申請開立帳號本身就是異常認定基準之一。
開好之後多久要回來檢查一次? 建議每年一次,或在證件到期、搬家、換號碼時立即更新。
已經註冊過了,邀請碼還補得上嗎? 幣安有一個補綁頁(Bind Referral Pro Code),但它列出的條件必須同時成立:帳號註冊未滿三十天、沒有任何充值或交易紀錄、目前不存在其他推薦關係、是母帳號而非子帳號,另外還有身分資料近期未用於其他帳號等幾項。這些條件是疊加的,已經開始用的帳號多半湊不齊。能不能綁,由那一頁當下的規則決定,規則本身也會改——動手之前先看幣安對推薦碼補綁條件的說明。
條文出處
- 金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法(民國 115 年 7 月 20 日修正)第 12、13、14 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380271
- 金管會證期局,虛擬資產服務業專區(含洗錢防制法第 6 條原文與登記業者名單,名單標註 115 年 9 月 3 日更新):https://www.sfb.gov.tw/ch/home.jsp?id=1053&parentpath=0,8
- 幣安各幣種各網路的提幣費、最低提幣額與確認數(免登入):https://www.binance.com/bapi/capital/v1/public/capital/getNetworkCoinAll
註冊頁的畫面每隔一段時間就會改版,但這七步的先後順序這幾年沒變過。加密資產交易具有本金損失風險,本文不構成投資建議。