帳戶被限制
幣安 C2C 凍結:賣幣收到詐騙款之後會發生什麼
從被害人撥打 165、銀行填切結書,到聯防通報沿著金流一路追到你的帳戶。整條鏈的每一步都寫在辦法裡,包含警察兩小時到場與四十八小時的圈存判斷。
用 C2C 賣幣收到一筆款,隔天銀行帳戶被列為警示,或者交易所帳號被暫停提領。這是繁體中文圈裡最常見、也最容易被誤解的一種帳戶事故。
「C2C」是幣安對這種個人對個人交易的叫法,其他交易所多半叫 P2P。下面講的流程與條文不分平台——走的是同一套聯防通報機制,換一家交易所不會換一套規則。
誤解在於,多數人以為是交易所或銀行「認為你有問題」。實際上,觸發整件事的通常是一通打到 165 的電話,而後面跑的是一套會自動往下追的通報流程。
這條鏈是怎麼跑的
《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》第四章把聯防通報機制寫得很完整。簡化成時間順序是這樣:
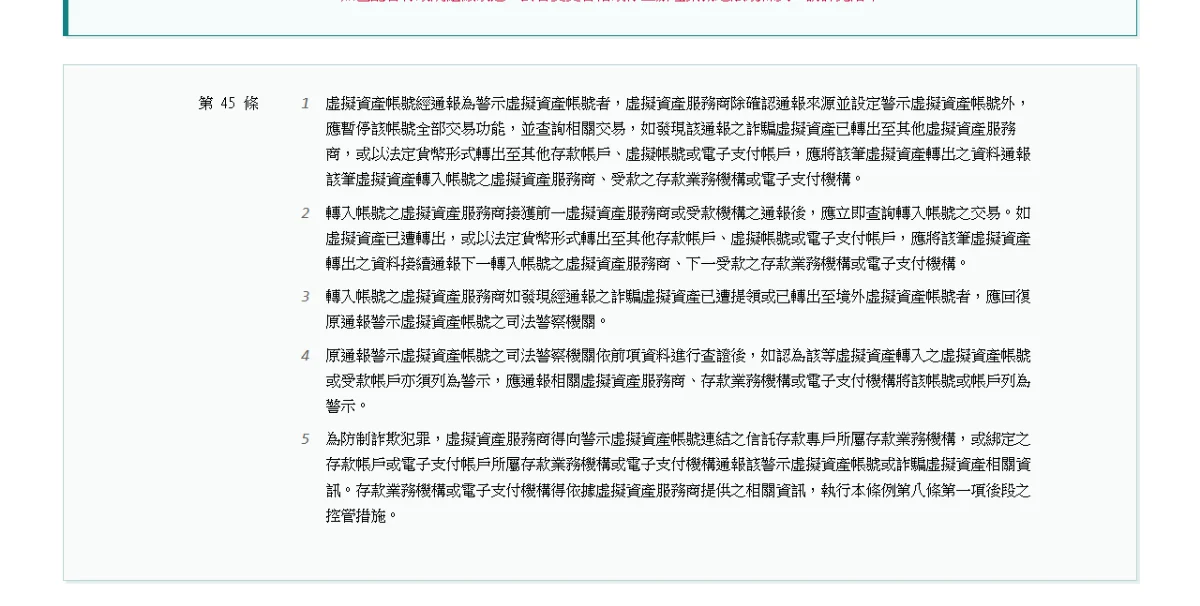
第四十五條第一項的「應暫停該帳號全部交易功能」,就是為什麼只收到一筆有問題的款,整個帳號卻都動不了。
第一步:有人報案。 第二十八條規定,受詐騙民眾在營業時間親自到任一家存款業務機構告知遭受詐騙時,該機構應確認民眾身分、匯款或轉帳資訊,請民眾填寫切結書並撥打 165 電話;警察機關應於二小時內派員到場受理報案,如有需要應將該存款帳戶通報為警示。
如果被害人是走到交易所而不是銀行,適用的是第四十六條,寫法幾乎對應:虛擬資產服務商同樣要確認身分與移轉資訊、請民眾填切結書並撥打 165,如果是透過客服反映的,服務商應轉介民眾撥打 165;警察機關同樣應於二小時內派員到虛擬資產服務商受理報案。知道這一條的用處是:這套流程從交易所端也啟動得了,不是只有銀行能受理。
第二步:往下游追。 第二十七條規定,帳戶經通報為警示存款帳戶後,銀行應即查詢該帳戶相關交易,如發現通報的詐騙款項已轉出至其他存款帳戶、電子支付帳戶或虛擬資產帳號,應將該筆款項轉出的資料通報給收款的機構。收款機構接獲通報後要立即查詢,如果錢又被轉出,就接續通報下一家。
這一段是關鍵:通報是跟著錢走的,不是跟著人走的。你之所以被捲進來,是因為那筆錢流到了你這裡,而不是因為有人指控你。
第三步:圈存。 第三十條規定,收款機構接獲通報後,應就被通報的受款金額進行圈存;如果帳戶餘額小於被通報金額,則圈存目前餘額。圈存金額以原通報機關的通報或被害人切結的金額為上限。
第四步:四十八小時的判斷。 同條規定,原通報警示的司法警察機關接獲圈存結果回復後應儘速查證,自圈存時點起算的四十八小時內,通知機構該帳戶應標示為警示或解除圈存。機構在時限內未接獲應列警示的通報,則逕予解除圈存。
這個四十八小時是整件事裡最重要的時窗,細節寫在圈存是什麼。
第五步:交易所這一側。 第二十七條第三項還特別處理了虛擬資產這條路:虛擬資產帳號連結的信託存款專戶所屬銀行,如果發現通報的詐騙款項轉入該專戶下的虛擬帳號,應即通知虛擬資產服務商查詢款項是否全部或部分留存於該虛擬帳號;服務商要把查詢結果回復銀行,銀行再回復原通報的司法警察機關。
所以交易所端的控管,常常不是交易所自己發現的,而是這條鏈通報過來的。
為什麼賣幣的人特別容易中
C2C 的結構決定了風險方向:買方付法幣給你,你放幣給他。如果買方付的那筆錢本身來自詐騙被害人,那麼收到錢的你,就是這條通報鏈上的一環。
這不代表你有責任,但確實代表你的帳戶會先被處理。條文設計的邏輯是先保全、後查證,而不是先查證、後保全。
當下該做什麼
第一件事是停手。不要為了「把餘額用掉」而繼續放幣或轉帳,因為防詐辦法第十二條把「帳號內常有多筆小額轉出入交易,近似測試行為」和「短期間內密集使用服務,與客戶日常交易習慣明顯不符」都列進了異常認定基準。在已經被盯上的時間點繼續操作,等於主動往那張清單上再貼一條,而你原本要證明的正是自己的交易一直很正常。
接著把這筆交易的紀錄整理出來:平台訂單編號、對手方帳號、成交時間、金額、聊天紀錄、放幣紀錄,還有入帳的銀行紀錄。聽起來瑣碎,但這就是你手上的全部材料,而且其中不少有保存期限,聊天視窗可能被清、訂單明細可能只留一段時間,拖得越久越湊不齊。
再來要確認限制到底來自哪一側,因為銀行端和交易所端是兩套制度。判斷方式在帳戶被限制的幾種型態,這一步要是搞錯,後面所有力氣都會花在不能做決定的人身上。
找對窗口這件事,條文寫得比多數人以為的清楚。款項受圈存有疑義時,依第三十三條,應由開戶人洽原通報警示的司法警察機關處理,銀行於必要時應提供協助;帳號被控管有疑義時,依第二十六條,得向服務商洽詢,必要時亦得洽詢原通知辦理控管的司法警察機關。兩條的共同點是:決定權在通報或通知的那個機關,不在你面前的客服。
最後,被通知去做筆錄就去。那是釐清你在這條鏈上位置最直接的一次機會,把前面整理好的材料一起帶著。
一個容易被忽略的補救條款
如果最後查證沒有詐騙事實,但你已經因為聯防通報受到損失,第三十三條第二項規定:銀行辦理聯防作業,若事後經查證無詐騙事實存在,卻因聯防通報造成客戶權益受損或因款項被圈存致票據遭退票,銀行應協助配合向台灣票據交換所申請註銷退票紀錄,或協助為其他補救措施。
對有開立支票的人來說,這一條值得記住。
怎麼降低下次發生的機率
沒有辦法降到零,因為你無法檢驗對方的錢是哪裡來的。但可以降低頻率與影響:
- 分散金額,不要單筆收大額。
- 留完整紀錄,每一筆都留,不是出事才找。做法在平時就把紀錄留好。
- 對方要求改用第三人帳戶付款時直接取消。付款人與買方帳號不一致是最明確的警訊。
- 不要幫別人代收代付,即使對方說只是「借你的帳戶周轉一下」。
- 考慮使用其他出入金方式,各種路徑的差異寫在出入金路徑怎麼選。
幾個常被問到的問題
我是善意第三人,為什麼還要被凍? 因為程序是先保全再查證。條文設計的是止損,不是先認定責任。你的善意要靠後續的說明與紀錄來證明。
錢會退給被害人嗎? 存款帳戶辦法第十一條有剩餘款項發還的程序,並依 114 年 3 月 31 日前後分流適用不同規定。個案處理要看通報原因與帳戶狀態。
交易所會把我的資料給警方嗎? 會。第二十五條規定服務商通報司法警察機關時,應依相關要求提供異常帳號的文件、客戶身分資訊、相關交易紀錄或其他應提供的文件。
多久能解除? 取決於是哪一種限制。圈存有四十八小時規則,警示帳戶有兩年期限與通報解除兩條路,交易所控管則看司法警察機關的二十日通知。時限整理在控管期間的時限。
條文出處
- 金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法(民國 115 年 7 月 20 日修正)第 12、25、26、27、28、30、33 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380271
- 存款帳戶及其疑似不法或顯屬異常交易管理辦法(民國 115 年 8 月 31 日修正)第 11 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380199
這條通報鏈是自動往下跑的,不需要有人先判斷你有沒有問題——這也是為什麼「我什麼都沒做錯」這句話在這個階段幫不上忙。能幫上忙的是紀錄。涉及刑事程序時請諮詢執業律師,本文不構成法律建議。