帳戶被限制
虛擬貨幣帳戶凍結原因有哪些?六種型態,解法完全不同
暫停提領、暫停交易、拒絕服務在條文裡是不同的措施;更關鍵的是控管來自平台自行判斷還是外部機關通知。分不清楚,申訴就會找錯對象。
「我的帳戶被凍結了」這句話在實務上至少對應六種不同的狀態,而它們的解除方式完全不同。分不清楚自己在哪一種,最常見的後果是把力氣花在錯的地方:反覆向客服補件,但真正能解除限制的其實是另一個機關;或者反過來,明明平台自己就能處理,卻跑去找警察機關。這篇要做的事很單純,就是先幫你把狀態對上號,再告訴你那一格對應的窗口是誰。
條文列出的控管措施有哪些
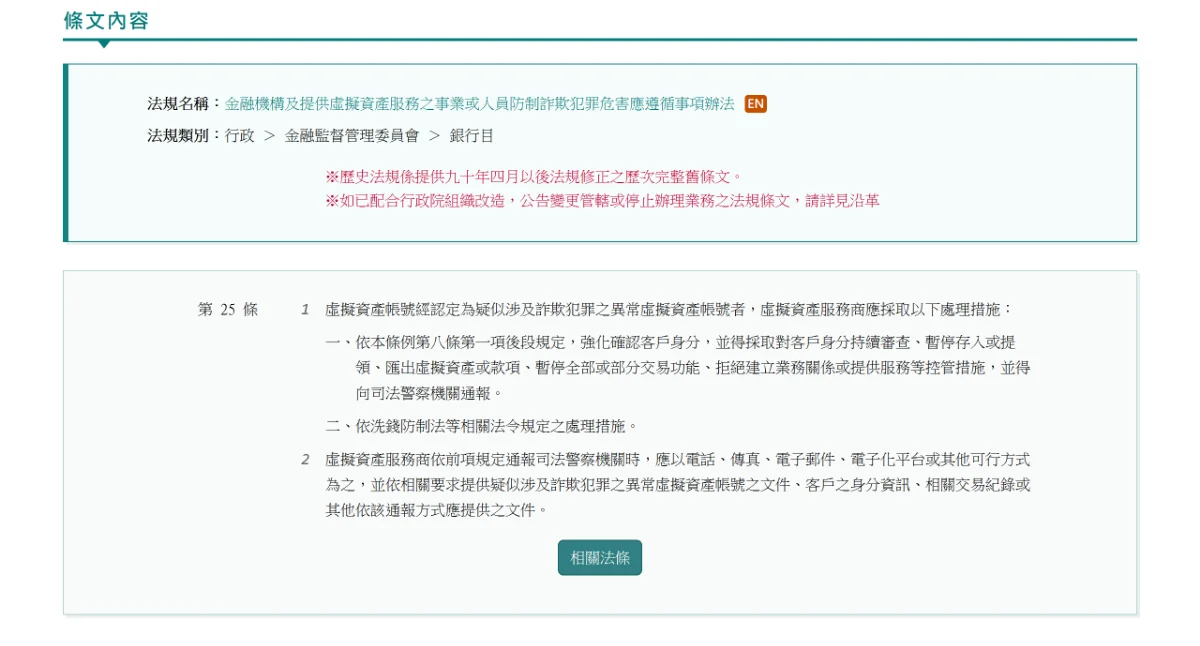
《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》第二十五條規定,虛擬資產帳號被認定為疑似涉及詐欺犯罪的異常帳號時,服務商應採取的處理措施包括:
強化確認客戶身分,並得採取對客戶身分持續審查、暫停存入或提領、匯出虛擬資產或款項、暫停全部或部分交易功能、拒絕建立業務關係或提供服務等控管措施,並得向司法警察機關通報。
把這一段拆開,就是實務上會遇到的幾種型態。
第二十五條把可採取的控管措施寫成一串,下面那張表就是按這一串拆出來的。
| 你看到的狀況 | 條文對應 | 通常代表 |
|---|---|---|
| 要求補件、回答問卷 | 強化確認客戶身分、持續審查 | 尚未限制資金,但已進入審查 |
| 不能提幣、不能出金 | 暫停提領、匯出 | 資金可進不可出 |
| 不能入金 | 暫停存入 | 常與上一項併行 |
| 完全不能操作 | 暫停全部交易功能 | 最嚴格的平台端控管 |
| 帳戶被關閉、拒絕往來 | 拒絕建立業務關係或提供服務 | 通常伴隨結清與退款程序 |
| 整個帳號一次全停,而且不是平台自己決定的 | 防詐辦法第 45 條第 1 項 | 已被通報為警示虛擬資產帳號 |
最後一列要單獨說明,因為它最容易被誤認成第四種。第四十五條第一項的原文是:
虛擬資產帳號經通報為警示虛擬資產帳號者,虛擬資產服務商除確認通報來源並設定警示虛擬資產帳號外,應暫停該帳號全部交易功能
差別在於:第四種是平台自己依風險判斷做的控管,跟平台談有意義;這一種是交易所在執行外部通報,條文寫的是「應」,平台沒有裁量空間。畫面上看起來一樣,但找錯對象就等於白費力氣。
而真正決定你該走哪條路的,是一個不在表格欄位裡的問題:這個控管是服務商自己判斷後採取的,還是依司法警察機關的通知辦理的。
兩種來源,兩條完全不同的路
這是全站最該記住的一件事,因為它決定了你接下來幾個星期的力氣要花在誰身上。同樣是「帳號不能用」,來源是服務商自己判斷的,跟平台談就有意義;來源是外部機關通知的,你在客服那邊講到天亮也不會有結果,因為執行的人本來就沒有裁量權。多數人卡住不是因為資料準備得不夠好,而是把準備好的資料一直遞給不能決定的人。
第一種:服務商自行判斷。 依第二十五條,服務商在認定帳號異常時可以自行採取控管,並得向司法警察機關通報。這種情況下,補齊資料、說明清楚,確實有機會由服務商解除。
第二種:依外部通知辦理。 同一部辦法第二十六條規定:
司法警察機關接獲虛擬資產服務商通報後,應於二十日內,以公文書通知虛擬資產服務商就該疑似涉及詐欺犯罪之異常虛擬資產帳號辦理後續控管或解除控管。逾期未通知虛擬資產服務商者,虛擬資產服務商得持續控管。
同條第三項給了客戶明確的路徑:
客戶就其虛擬資產帳號經虛擬資產服務商依司法警察機關通知辦理控管如有疑義,得向虛擬資產服務商洽詢,必要時亦得洽詢原通知辦理控管之司法警察機關。
也就是說,當控管來自司法警察機關的通知時,真正能決定解除的是原通知機關,不是客服。這時候一直向平台補件,方向就錯了。
判斷方法:直接問平台一句「本次控管是依貴公司內部審查,還是依外部機關通知辦理」。這句話問得越具體,越可能得到有用的回覆。
銀行那一側是另一套制度
很多人把「交易所帳號被控管」和「銀行帳戶被凍結」混在一起講,但它們適用的是不同辦法。
銀行端依《存款帳戶及其疑似不法或顯屬異常交易管理辦法》處理,第五條規定:帳戶經通報為警示帳戶者,應暫停該帳戶全部交易功能,匯入款項逕以退匯方式退回匯款行;屬衍生管制帳戶者,應即暫停使用提款卡、語音轉帳、網路轉帳及其他電子支付功能。
兩套制度的差異很實際:
| 交易所端 | 銀行端 | |
|---|---|---|
| 依據 | 防詐辦法第 25、26 條 | 存款帳戶辦法第 5、9、10 條 |
| 誰能解除 | 服務商或原通知的司法警察機關 | 原通報機關,或警示期限屆滿 |
| 期限 | 通知逾 20 日未到,服務商得持續控管 | 警示自通報起算逾 2 年自動失效 |
| 入帳款項 | 依控管措施處理 | 逕以退匯退回匯款行 |
銀行端的完整處理方式寫在警示帳戶是什麼與解除警示帳戶的兩條路。
還有一種:還沒被控管,但錢動不了
如果你發現的是「某一筆特定金額動不了,其他餘額正常」,那多半不是帳戶被控管,而是圈存。
圈存是聯防通報機制下的暫時保全措施,有自己的時限規則——包括那個很關鍵的四十八小時。整套機制寫在圈存是什麼。
先做這四件事
- 記錄下你實際看到的畫面:哪些功能不能用、系統訊息原文、發生時間。這是後續所有溝通的基礎。
- 問清楚控管來源:內部審查還是外部通知。
- 不要一直重試被擋的操作。重複失敗除了拉長流程,也可能被視為異常行為。
- 把資料備齊再開口,該準備什麼寫在申訴要準備什麼。
幾個常被問到的問題
帳戶被控管,裡面的錢會不見嗎? 控管與沒收是兩件事。條文列的是暫停、拒絕服務等措施,不等於資產歸屬改變。但如果涉及刑事案件,後續可能有其他法律程序,這部分要看個案。
平台可以無理由關閉我的帳戶嗎? 條文明文把「拒絕建立業務關係或提供服務」列為可採取的控管措施之一,具體條件還要看你與平台的服務條款。
控管會留下紀錄嗎? 會。第二十四條要求服務商保存確認身分的所有紀錄、契約文件、異常交易紀錄,且異常交易紀錄「應足以重建個別異常交易,以備作為認定不法活動之證據」。
多久會有結果? 如果已通報司法警察機關,第二十六條給的是二十日的公文書通知期限;逾期未通知,服務商得持續控管。詳細的時限拆解在控管期間的時限。
條文出處
- 金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法(民國 115 年 7 月 20 日修正)第 24、25、26 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380271
- 存款帳戶及其疑似不法或顯屬異常交易管理辦法(民國 115 年 8 月 31 日修正)第 5、9、10 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380199
這六種狀態在條文上分得很清楚,實際遇到時卻常常混在一起出現——同一個人可能同時卡在交易所端的控管和銀行端的警示。真的同時中兩種時,兩條線要分開處理,別指望解決一邊另一邊會跟著好。涉及刑事程序請諮詢執業律師,本文不構成法律建議。