警示帳戶與圈存
圈存是什麼:四十八小時的關鍵時窗
帳戶還能用,但有一筆金額動不了,這通常是圈存不是警示。條文規定機構在時限內未接獲列警示通報應逕予解除,也留了提前解除的可能。
帳戶還能登入、其他錢也還能轉,但就是有一筆金額動不了——餘額顯示有,可用餘額卻少了一塊。
在往下看之前,先排除一個更常見、也更無害的可能:如果那筆錢是剛從鏈上轉進交易所的,它可能只是還沒到解鎖確認數,跟凍結無關。 交易所對每條鏈有兩個不同的數字,一個決定「顯示到帳」,另一個決定「可以動用」,兩者差距有時非常大。怎麼自己查、怎麼分辨,寫在加密貨幣出金走哪條路。排除掉這一種之後再往下讀。
如果不是剛入金,那多半是圈存而不是警示帳戶。兩者的處理方式差很多,而圈存有一個非常明確的時限,錯過了就只能等下一個階段。
圈存是什麼
圈存是聯防通報機制下的暫時保全措施。當某筆被通報的詐騙款項流到你的帳戶,收款機構會先把對應金額凍在那裡,等主管機關查證。
《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》第三十條:
存款業務機構接獲前一存款業務機構、電子支付機構或虛擬資產服務商之通報後,應就被通報之受款金額進行圈存;如帳戶餘額小於被通報之受款金額,則圈存帳戶目前餘額。各存款業務機構、電子支付機構及虛擬資產服務商就同一通報案件所圈存之款項或虛擬資產數額,以原通報警示之司法警察機關之通報或受詐騙民眾切結之受詐騙款項或虛擬資產數額為上限。
三個重點:圈存的是特定金額而不是整個帳戶;餘額不足就圈現有餘額;金額有上限,以通報或被害人切結的金額為準。
這解釋了為什麼你的帳戶看起來「半殘」——不是全部被凍,是某一筆被鎖住。
四十八小時
這是圈存機制裡最該記住的數字。同條接著規定:
存款業務機構應向原通報警示之司法警察機關回復圈存結果。 原通報警示之司法警察機關接獲前項回復後應儘速查證,自圈存時點起算之四十八小時內,通知存款業務機構被通報圈存款項之存款帳戶應標示為警示或解除圈存。 存款業務機構於前項時限內未接獲被通報圈存款項之存款帳戶應列為警示之通報,則逕予解除圈存。
也就是說,四十八小時之後只有兩種結果:升級為警示帳戶,或解除圈存。如果機構在時限內沒有收到「應列為警示」的通報,條文要求逕予解除圈存。
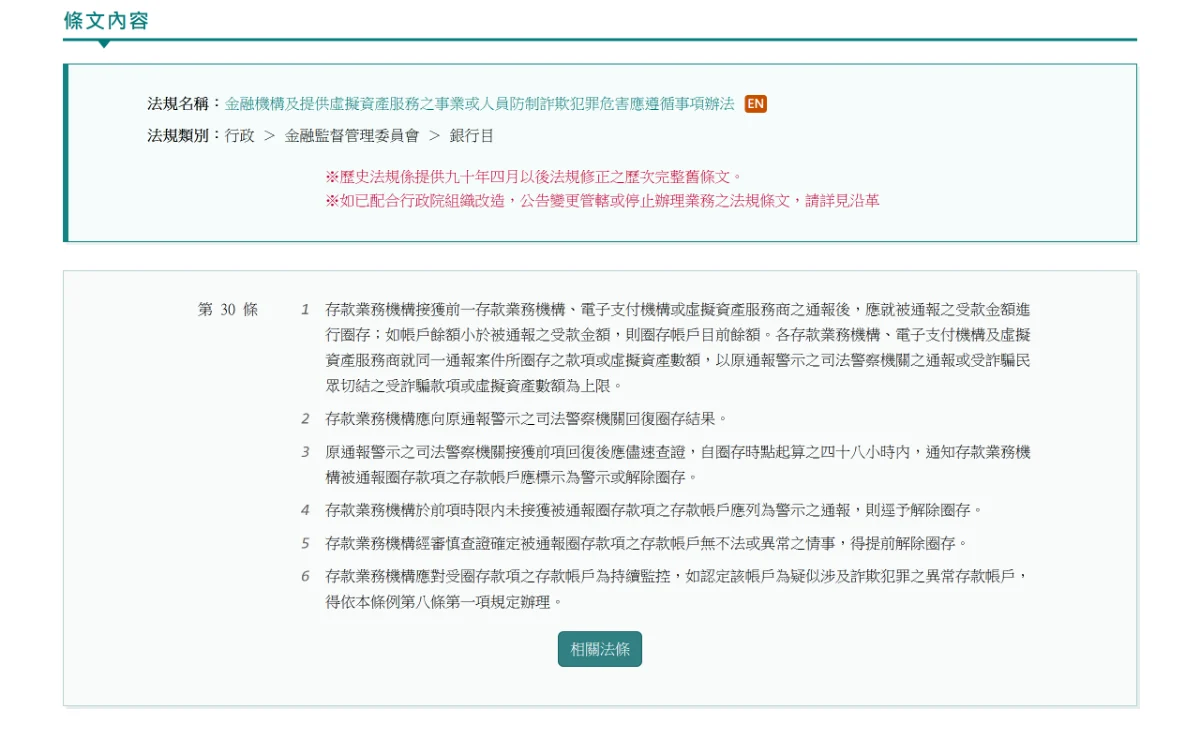
第三十條共六項,四十八小時寫在第三項、逕予解除寫在第四項、提前解除寫在第五項。
這是全套制度裡少數對當事人明確有利的設計:圈存不會無限期掛著。放在整部辦法的脈絡裡看更明顯,因為其他幾個時限逾期之後多半是「得持續控管」,只有圈存這一條寫的是逾期就該解除。原因不難理解,圈存動到的是還沒被認定有問題的人的錢,制度上不能讓它一直掛著。
同條第五項還留了一條更快的路:
存款業務機構經審慎查證確定被通報圈存款項之存款帳戶無不法或異常之情事,得提前解除圈存。
「得提前解除」這四個字意味著你在這四十八小時裡提供的說明是有用的,而且是這整套制度裡少數幾個「動作快真的有差」的時刻。多數環節你再急也推不動,因為決定權在機關那邊;但這一條把查證的主動權留給了機構,你把交易紀錄、對手方資訊、資金來源一次交齊,機構查證得出來,就有機會在時限到期之前結束。反過來說,如果你在這四十八小時裡什麼都沒做,能指望的就只剩逾期自動解除那條路。
錢是怎麼追到你這裡的
圈存不會憑空發生,它是一整條通報鏈跑到你這裡的結果,而且這條鏈的起點通常離你很遠:某個你不認識的人被騙了,去報了案。
依第二十八條,受詐騙民眾在營業時間親自到任一家存款業務機構告知遭受詐騙時,機構應確認民眾身分、匯款或轉帳資訊,請民眾填寫切結書並撥打 165;警察機關應於二小時內派員到場受理報案,必要時將該帳戶通報為警示。
接著依第二十七條,被通報的帳戶如果錢已轉出,資料會被通報給收款機構;收款機構查詢後如果錢又被轉出,要接續通報下一家。
交易所那邊走的是另一組條文
上面引的第二十七、二十八、三十條,義務主體都寫的是「存款業務機構」——也就是銀行。如果你是在交易所這端被圈存,適用的是同一部辦法裡另一組平行條文,內容對應但條號不同。這一點很少有人講清楚,卻直接決定你該找誰。
| 情境 | 銀行這條軌道 | 交易所這條軌道 |
|---|---|---|
| 圈存與四十八小時 | 第三十條 | 第四十八條 |
| 被列警示後的處置 | 第五條(存款帳戶辦法) | 第四十五條第一項 |
| 民眾報案與二小時 | 第二十八條 | 第四十六條 |
| 圈存有疑義找誰 | 第三十三條第一項 | 第五十一條 |
第四十八條的四十八小時寫法和第三十條幾乎一字對應:
原通報警示之司法警察機關接獲前項回復後應儘速查證,自圈存時點起算之四十八小時內,通知虛擬資產服務商被通報圈存虛擬資產或款項之虛擬資產帳號應標示為警示或解除圈存。 虛擬資產服務商於前項時限內未接獲被通報圈存虛擬資產或款項之虛擬資產帳號應列為警示之通報,則逕予解除圈存。 虛擬資產服務商經審慎查證確定被通報圈存虛擬資產或款項之虛擬資產帳號無不法或異常之情事,得提前解除圈存。
所以在交易所被圈存,四十八小時、逾期逕予解除、提前解除這三件事同樣成立,只是條號要引第四十八條。
差別最大的是被列警示之後。第四十五條第一項對虛擬資產服務商的要求比銀行那邊重:
虛擬資產帳號經通報為警示虛擬資產帳號者,虛擬資產服務商除確認通報來源並設定警示虛擬資產帳號外,應暫停該帳號全部交易功能
「暫停該帳號全部交易功能」是條文原文。這解釋了一件很多人想不通的事:在銀行端被圈存通常只鎖一筆金額,在交易所端一旦被列為警示虛擬資產帳號,整個帳號的交易功能都會停掉,不是只鎖那一筆。
還有一條很實用:依第五十一條,對圈存有疑義,要找的是原通報警示的司法警察機關,不是交易所;交易所「於必要時並應提供協助」。所以在客服那邊反覆爭執沒有用,這不是客服能決定的事。
所以你收到的那筆錢是第幾手,決定了你是被圈存還是被列警示。完整的鏈路寫在C2C 收到問題款項之後會發生什麼。
這四十八小時該做什麼
第一,確認是圈存不是警示。 判斷方式很直接:其他功能還能不能用、是不是只有特定金額動不了。分不清楚時,臨櫃或客服問一句「本次是圈存還是列為警示」即可。
第二,立刻整理那一筆的交易資料。 對方是誰、什麼時候、什麼名目、有沒有訂單編號或契約。這是提前解除的唯一籌碼。
第三,主動向銀行說明。 提前解除的要件是「經審慎查證確定無不法或異常之情事」,銀行要能查證,你就得先給得出東西。
第四,有疑義時找對窗口。 第三十三條第一項:
受圈存款項之存款帳戶開戶人對其款項受圈存如有疑義,應由開戶人洽原通報警示之司法警察機關處理,存款業務機構於必要時並應提供協助。
和警示帳戶一樣,決定權在原通報機關,銀行的角色是協助。
第五,處理連帶影響。 如果被圈存的金額剛好卡住即將到期的支票或扣款,先安排替代方案。
如果最後證明是誤傷
第三十三條第二項留了補救規定:
存款業務機構辦理聯防作業,若在事後經查證無詐騙事實存在,惟因存款業務機構之聯防通報造成客戶權益受損或因款項被圈存致票據遭退票,存款業務機構應協助配合向台灣票據交換所申請註銷退票紀錄或協助為其他補救措施。
對有在使用支票的人來說,這一條值得知道——退票紀錄不是只能認了。
圈存與其他措施的差別
| 圈存 | 警示帳戶 | 衍生管制帳戶 | |
|---|---|---|---|
| 範圍 | 特定金額 | 整個帳戶 | 名下其他帳戶 |
| 電子管道 | 其餘餘額通常仍可用 | 全部停止 | 全部停止 |
| 時限 | 48 小時內決定升級或解除 | 自通報起 2 年,得延長一次一年 | 依警示帳戶狀態 |
| 誰能解除 | 逾期未通知則逕予解除;亦得提前解除 | 原通報機關通報或期限屆滿 | 銀行查證情形消滅後 |
三者的完整對照在帳戶被限制的幾種型態,時限的完整整理在控管期間的時限。
幾個延伸問題
圈存期間利息照算嗎? 圈存是限制動用,不是沒收。細節依各機構作業規定,建議直接向往來銀行確認。
被圈存的金額比我收到的還多,正常嗎? 條文對金額設了上限:以原通報機關的通報或被害人切結的受詐騙款項為上限;帳戶餘額不足時則圈存目前餘額。若你認為金額有誤,這正是應該向原通報機關提出疑義的情況。
虛擬資產也會被圈存嗎? 會,而且有專屬條文。第四十八條規定虛擬資產服務商接獲通報後應對被通報的虛擬資產或款項進行圈存,同樣是四十八小時、同樣逾期未接獲警示通報就逕予解除、同樣可以提前解除。要引條號的話,銀行端引第三十條,交易所端引第四十八條。
四十八小時過了還是動不了怎麼辦? 先確認是否已升級為警示帳戶——那是另一套程序,見警示帳戶是什麼。
條文出處
- 金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法(民國 115 年 7 月 20 日修正):https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380271
- 存款業務機構這條軌道:第 27、28、30、33 條
- 虛擬資產服務商這條軌道:第 45、46、48、51 條
- 存款帳戶及其疑似不法或顯屬異常交易管理辦法(民國 115 年 8 月 31 日修正)第 9、10 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380199
本文整理自條文原文,各機構實際作業可能不同。本文不構成法律建議,涉及具體爭議請諮詢執業律師。