開戶與日常準備
加密貨幣出金走哪條路?四條路徑的風控差異
銀行轉帳、刷卡、C2C、鏈上轉入四條路徑的金流可解釋程度差很多。整理各自的風險長相、非用 C2C 不可時的降險做法,以及被銀行問到時的回答方式。
同樣是把錢換成加密資產,走哪一條路,決定了你日後被要求說明的機率有多高。這不是猜測:前面幾篇引用的那些異常認定基準,判斷的核心都是「金流是否可解釋」,而不同的出入金方式留下的可解釋程度差很多。同一筆錢,走銀行轉帳進交易所,帳上會有一條兩端都是實名的完整紀錄;走 C2C,帳上只會有一筆來自陌生個人的匯款。事後要解釋的難度,從那一刻就已經分開了。
四條常見路徑的風險長相
| 路徑 | 金流可解釋程度 | 主要風險 | 適合的情況 |
|---|---|---|---|
| 銀行轉帳到平台指定帳戶 | 高 | 到帳較慢、額度限制 | 中大額、長期持有 |
| 信用卡/簽帳卡購買 | 高 | 成本最高、部分發卡行拒絕 | 小額、求快 |
| C2C/P2P 與其他使用者交易 | 低 | 收到問題款項的機率最高 | 沒有其他通道時 |
| 從其他平台或錢包轉入 | 中 | 需能追溯到最初的法幣來源 | 已有鏈上資產 |
可解釋程度是這張表的核心。銀行轉帳的對手方是平台或其信託專戶,金流清楚;C2C 的對手方是陌生人,你無法知道他的錢從哪來。
C2C 為什麼風險最高
不是因為它違法,而是因為它的結構決定了你會直接接觸來源不明的資金。其他幾條路徑的對手方都是機構:你把錢匯給交易所的信託專戶,或用卡片付款給支付商,錢從哪裡來、要到哪裡去,中間都有一個受監理的角色在做紀錄。C2C 把這個角色拿掉了,付錢給你的是一個你只看得到暱稱的人,而那筆錢乾不乾淨,你既沒有能力查,也沒有任何工具可以查。
實際運作是:買方把法幣匯到你的銀行帳戶,你在平台放幣。如果那筆法幣本身來自詐騙被害人,那麼被害人報案後啟動的聯防通報,會沿著金流一路追到你的帳戶。整條鏈怎麼跑寫在C2C 收到問題款項之後會發生什麼。
要特別說清楚的是:這與你有沒有做錯事無關。 制度設計是先保全、後查證,所以你會先被處理,再有機會說明。
如果一定要用 C2C
在某些地區,C2C 是唯一可行的法幣通道。這種情況下,可以做的是降低頻率與影響:
- 分散金額,不要單筆收大額。單筆越大,被圈存時影響越大。
- 對方要求用第三人帳戶付款時直接取消訂單。 付款人姓名與買方帳號不一致,是最明確的警訊,沒有之一。
- 不接受備註不明的匯款,尤其是寫著像交易理由的備註。
- 保留每一筆的完整紀錄:訂單編號、對話、放幣時間、入帳紀錄。
- 不要幫別人代收代付,即使對方說只是周轉。
- 同一天不要接連完成多筆。密集使用與日常習慣明顯不符,本身就是異常認定基準之一。
銀行端會怎麼看你的帳戶
即使你走的是最乾淨的銀行轉帳路徑,銀行仍有自己的監控機制。
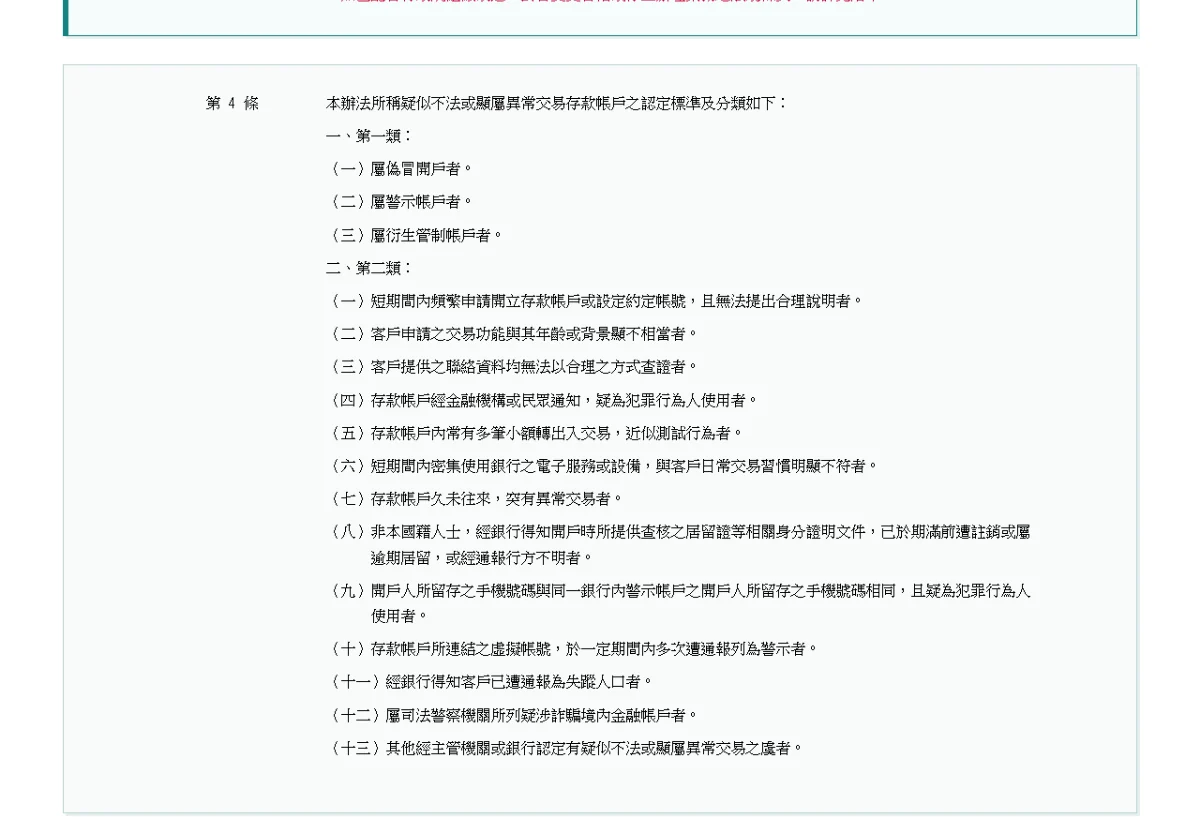
第二類那幾款值得逐條看:多筆小額轉出入近似測試、久未往來突有異常、短期間內頻繁申請開戶,都在名單上。
《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第十三條之外,第四條第二款列出的異常認定標準裡,有幾項和出入金習慣直接相關:
- 存款帳戶內常有多筆小額轉出入交易,近似測試行為者。
- 短期間內密集使用銀行之電子服務或設備,與客戶日常交易習慣明顯不符者。
- 存款帳戶久未往來,突有異常交易者。
- 存款帳戶所連結之虛擬帳號,於一定期間內多次遭通報列為警示者。
最後一項再提一次:你在交易所入金時拿到的那組專屬繳款帳號,就是條文說的虛擬帳號。
從這幾項可以歸納出一個原則:銀行看的是模式,不是單筆金額。 一個規律使用的帳戶偶爾有一筆較大的轉帳,比一個沉寂兩年後突然密集進出的帳戶安全得多。
走鏈上轉帳時,先看那兩個數字
從別的平台或錢包轉幣進交易所,最常見的困惑是「明明顯示到帳了,為什麼不能提」。多數人第一反應是被風控了,但更常見的答案要無聊得多:交易所對每條鏈設了兩個不同的門檻,一個決定顯示到帳,另一個決定可以動用。
這兩個數字在幣安的公開介面裡叫 minConfirm(到帳所需確認數)和 lockConfirm(解鎖所需確認數),不需要登入或 API key 就能查:
https://www.binance.com/bapi/capital/v1/public/capital/getNetworkCoinAll
回傳裡找 coin 等於 USDT 的那一項,看它的 networkList。以下是 2026 年 9 月 19 日拉到的數字,重點不是背下來,是知道去哪裡自己拉:
| 網路 | 到帳確認 | 解鎖確認 | 提幣費(USDT) |
|---|---|---|---|
| BSC | 1 | 0 | 0.01 |
| TON | 1 | 1 | 0.3 |
| SOL | 1 | 0 | 0.3 |
| TRX(TRC20) | 1 | 0 | 1.5 |
| ETH(ERC20) | 6 | 64 | 0.3 |
| ARBITRUM | 120 | 120 | 0.1 |
| MATIC | 200 | 300 | 0.07 |
| opBNB | 1 | 100 | 0.015 |
三件事值得注意。
opBNB 那一行最能說明問題:到帳只要 1 個確認,解鎖卻要 100 個。也就是說你會看到餘額增加、卻動不了,而這完全是正常流程,不是任何人凍了你的錢。MATIC 的 200/300 和 Arbitrum 的 120/120 同理。真正「到帳即可用」的是 BSC、SOL、TRX 這幾條,解鎖確認數是 0。
TRC20 的提幣費是最貴的一檔,這一點違反直覺。 很多人記得「波場轉帳便宜」,那說的是鏈上手續費(能量與頻寬),但交易所的提幣費是平台自己定價的,和鏈上成本是兩回事。上面這組數字裡 TRC20 是 1.5,BSC 是 0.01——一百五十倍。
同一個介面還能看出某條鏈當下有沒有被暫停。 欄位是 depositEnable 和 withdrawEnable。拉取當天 OPTIMISM 和 AVAXC 都是充值開、提幣關,而這種暫停前台頁面通常不會提前公告。要轉大額之前先看一眼,比轉完才發現卡住省事得多。
數字會變,方法不會。被卡住的時候先拉一次這個介面,多數「錢動不了」的疑問在這一步就能排除掉,剩下真的排除不掉的,才適用圈存或帳戶被控管那幾篇。
出金的路徑選擇
出金比入金更容易卡住,因為它涉及銀行端的收款審核。
實務上的原則:
- 收款帳戶用本人名義,且與交易所實名完全一致。
- 路徑保持一致。這次從 A 平台提到 B 銀行,下次也盡量一樣。頻繁更換收款帳戶會提高被關注的機率。
- 金額階梯式提升,不要第一次就提最大額。
- 留好對應的交易紀錄,銀行詢問時能立刻對上。
- 第一次使用前先跑一趟小額全流程,做法在開戶那三十分鐘。
- 避開名義變更期間。剛改名或剛換證件時,先確認兩邊資料都更新完成再動錢,順序寫在換證件、改名字、搬到別的國家。
被銀行問到的時候
臨櫃或電話被問「這筆錢是做什麼的」,是相當常見的情況,並不代表你被懷疑。行員問這句話多半是因為他身上有查核義務,答不出來他要承擔責任,所以他需要的是一個能寫進紀錄的答案,而不是你的態度。理解這一點之後,應對方式就簡單了:把來源、用途、對象講清楚,講得越具體越省事,含糊其辭反而會把一次例行詢問拖成一次正式查核。
有效的回答有三個特徵:具體(說明用途與對象)、可佐證(拿得出對應文件)、前後一致(和之前說過的版本相同)。
無效的回答則是:「我的錢我想怎麼用就怎麼用」「這是私人的事」。這類回答不會讓詢問結束,只會讓紀錄上多一筆無法說明。
衍生管制帳戶的情況更直接——條文明文寫著臨櫃辦理時銀行得要求提供交易相關資料證明合理性,無法說明時得拒絕交易,細節在衍生管制帳戶。
幾個延伸問題
用不同銀行分散會比較安全嗎? 分散有助於降低單一帳戶被限制時的衝擊,但要注意:短期間內頻繁申請開立存款帳戶本身就是異常認定標準之一。分散要在平常慢慢建立,不是出事後突擊開戶。
小額多筆會不會比較不引人注意? 剛好相反。「多筆小額轉出入交易,近似測試行為」是明文列出的認定標準。
可以用家人的帳戶收款嗎? 不要。這會把家人的帳戶拉進金流鏈,而且在名義不符的情況下,出問題時雙方都難以說明。
海外帳戶會比較安全嗎? 不同司法管轄區有各自的規範,換地方不等於沒有規範。而且跨境金流通常需要更完整的來源說明。
條文出處
- 存款帳戶及其疑似不法或顯屬異常交易管理辦法(民國 115 年 8 月 31 日修正)第 4、5、13 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380199
- 金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法(民國 115 年 7 月 20 日修正)第 12、27、30 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380271
可用的出入金方式依地區而異。上面那個風險排序不是個人偏好,依據是條文裡的認定基準——可解釋程度越低的路徑,排得越後面。本文不構成投資或法律建議。