警示帳戶與圈存
衍生管制帳戶是什麼?可以領錢嗎、如何解除一次說清
管制的對象是人不是帳戶。電子管道全部停止,但臨櫃仍可辦理——前提是你能證明交易的合理性。解除還得逐家銀行跑。
被列警示的明明只有一個帳戶,為什麼另一家銀行的帳戶也不能轉帳了?
答案是「衍生管制帳戶」。這個名詞在存摺上不會出現,在簡訊通知裡也很少被寫清楚,但它影響的範圍往往比警示帳戶本身更大,因為它牽動的是你名下所有其他帳戶。
定義
《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第三條第二款:
衍生管制帳戶:指警示帳戶之開戶人所開立之其他存款帳戶,包括依第十三條第二項第五款但書規定所開立之存款帳戶。
關鍵是「開戶人所開立之其他存款帳戶」。它管制的對象是人,不是帳戶。只要是同一個人名下的其他存款帳戶,都可能落入這個範圍。
限制的程度和警示帳戶不同
這一點很多人沒分清楚。第五條第一款第三目:
存款帳戶屬衍生管制帳戶者,應即暫停該帳戶使用提款卡、語音轉帳、網路轉帳及其他電子支付功能,匯入款項逕以退匯方式退回匯款行。臨櫃辦理提領、轉帳或匯出匯款時,銀行得要求其提供交易相關資料,證明交易之合理性,如無法提出合理說明時,銀行得拒絕其交易。
拆開來看:
| 警示帳戶 | 衍生管制帳戶 | |
|---|---|---|
| 電子管道(提款卡、網銀、語音) | 全部停止 | 全部停止 |
| 臨櫃辦理 | 全部交易功能暫停 | 可以辦,但要說明交易合理性 |
| 匯入款項 | 逕以退匯退回 | 逕以退匯退回 |
差別就在臨櫃這一格。衍生管制帳戶並不是完全不能動,而是把操作管道限縮到臨櫃,並且加上一道舉證:你要能說明這筆交易為什麼合理。說不出來,銀行可以拒絕。
這也意味著,如果你有急需處理的支出,臨櫃是唯一還開著的門。去之前先把資料準備好,比到了櫃檯才開始解釋有效得多。
薪水還領得到嗎:開戶的三個例外
這是被問最多、也最少被講清楚的一件事。名下帳戶被列為衍生管制之後,去別家銀行開新帳戶通常會被拒絕。依第十三條第二項第五款,客戶開立的其他存款帳戶經通報為警示帳戶尚未解除時,銀行「應拒絕」開戶申請。
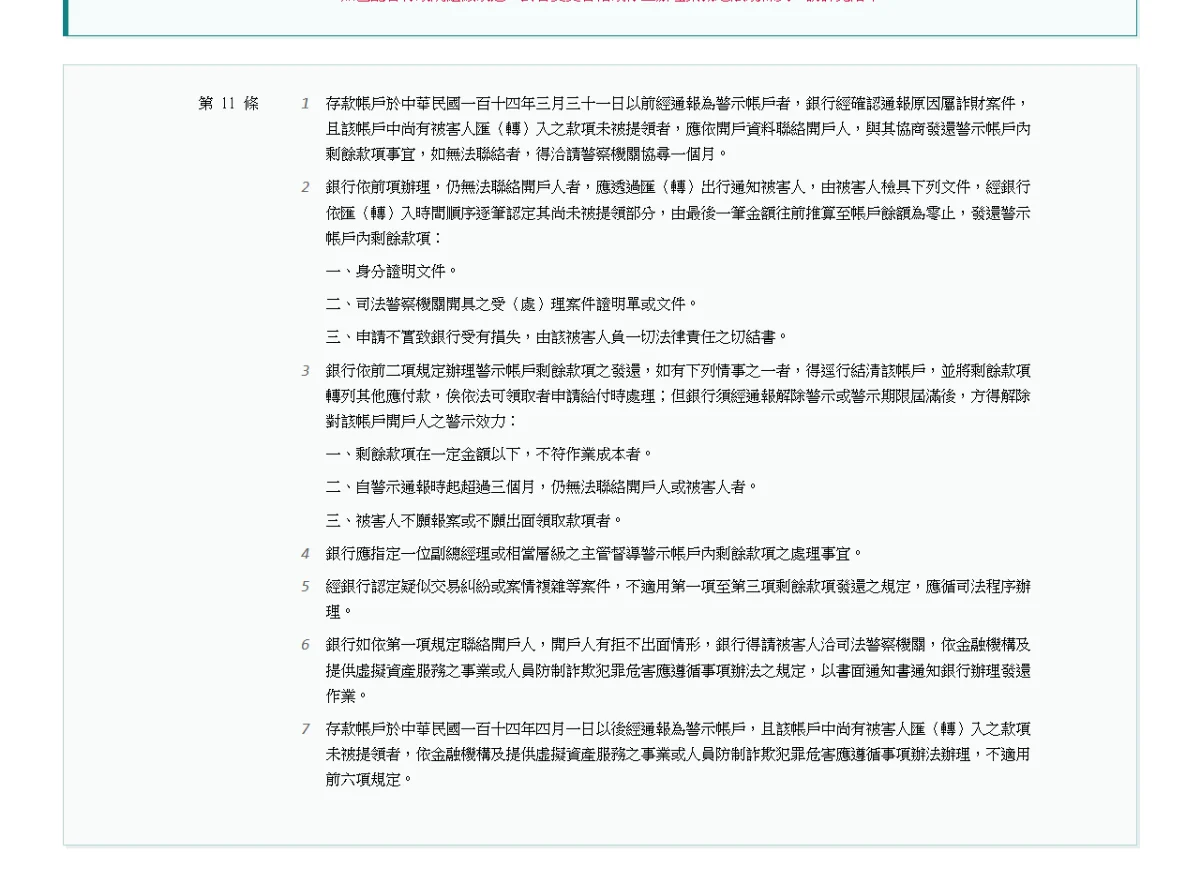
第十一條處理的是帳戶裡「剩下的錢」怎麼辦,適用範圍限 114 年 3 月 31 日以前通報的案件,並以被害人匯入順序逐筆認定。
但同一款後面接了一段但書,而且第三條的定義裡也特別把這種帳戶算進衍生管制的範圍(「包括依第十三條第二項第五款但書規定所開立之存款帳戶」)。但書原文列了三種不在此限的情形:
(一)為就業薪資轉帳開立帳戶需要,經當事人提出在職證明或任職公司之證明文件。 (二)為向銀行申辦貸款並經審核同意撥款。 (三)其他法律另有得開立帳戶之規定。
第一款就是薪轉。條文寫的是「不在此限」,也就是這種情況下銀行不適用那條應拒絕的規定,但要件很明確:你得拿得出在職證明或任職公司開立的證明文件。空口說是要領薪水不算。
所以如果你的處境是「薪水沒有帳戶可以領」,可行的路徑是:先向公司要在職證明或薪資轉帳需求的證明文件,再帶著它到銀行說明你要依第十三條第二項第五款但書第一目辦理薪資轉帳開戶。要有心理準備各行承辦的熟悉程度不一,把條號講出來通常會比只說「我要開薪轉戶」順利。
要注意兩件事。一是這樣開出來的帳戶本身仍然是衍生管制帳戶——定義那一條寫得很清楚——所以它一樣只能臨櫃、一樣要說明交易合理性,不會變成一個完全自由的新帳戶。二是這條但書解決的是「開得成」,不是「解除」;真正的解除還是得回到下面那個順序。
臨櫃時該帶什麼
條文寫的是「交易相關資料,證明交易之合理性」。實務上能支撐這句話的,通常是:
- 這筆錢要做什麼的證明:繳費單、醫療費用單據、學費繳費通知、租約等。
- 這筆錢從哪來的證明:薪資單、對帳單,準備方式在「資金來源證明」到底要交什麼。
- 收款方是誰:對方帳號與姓名,以及你與對方的關係。
- 你的身分證明與帳戶資料。
原則和交易所那一側一樣:能對上時間、金額、對象的具體文件,勝過任何口頭說明。
為什麼制度要這樣設計
從防詐的角度看,這個設計是為了堵住一個明顯的漏洞:如果只凍結被通報的那一個帳戶,資金可以立刻轉移到同一人的其他帳戶。
但對被波及的人來說,代價是連帶的:薪資入帳會被退匯、自動扣繳會失敗、日常支付全部要臨櫃處理。這些連帶問題要儘早安排,尤其是有房貸、保費、信用卡自動扣繳的人。
解除的順序
衍生管制帳戶是跟著警示帳戶來的,所以解除也有先後。
第一步是解除警示帳戶本身。 依第十條,必須依原通報機關的通報,或警示期限屆滿,完整流程在解除警示帳戶的兩條路。
第二步才處理衍生管制帳戶。 第十條第二項規定:
屬衍生管制帳戶及依第四條第二款所列標準認定為疑似不法或顯屬異常交易之存款帳戶者,經銀行查證該等疑似不法或顯屬異常情形消滅時,應即解除相關限制措施。
這裡的用語是「經銀行查證⋯⋯情形消滅時,應即解除」。和警示帳戶必須等原通報機關不同,衍生管制帳戶的解除是由銀行查證後辦理。
實務整理指出,通常要先完成警示帳戶的解除程序、取得警察機關的函文副本,再由當事人自行到各金融機構辦理衍生管制帳戶的解除手續。這代表兩件事:要自己跑,而且每一家銀行都要跑。
三個容易踩的坑
以為解了警示就全部好了。 警示解除不會自動連動所有衍生管制帳戶,通常要逐家辦理。
急著開新帳戶來用。 第十三條規定銀行受理開戶時要查核身分並透過金融聯合徵信中心查詢通報案件紀錄,這段期間開戶會受影響;第四條第二款又把短期間內頻繁申請開戶列為異常認定標準之一。
請家人代收薪水或代付款項。 心情上可以理解,但這會把別人的帳戶也拉進金流鏈裡。真的需要,應該是向雇主申請變更匯款帳戶,而不是借用他人帳戶。
幾個延伸問題
每一家銀行的帳戶都會被列嗎? 條文定義是「警示帳戶之開戶人所開立之其他存款帳戶」,實際涵蓋範圍依通報與各行執行而定。最快的確認方式是逐家詢問,而且只能逐家問。聯徵中心明確說明,衍生管制是金融機構自行對客戶帳戶採取的管制,因此個人信用報告中沒有這項資訊。想查的是警示帳戶本身,才查得到,做法在警示帳戶查詢。
證券戶、電子支付帳戶會受影響嗎? 本辦法規範的是銀行存款帳戶。電子支付帳戶另有規定,防詐辦法裡也有警示電子支付帳戶的專節。實務上要分別向各機構確認。
可以只留一個帳戶正常使用嗎? 沒有這種選項。管制的對象是人,不是你挑一個帳戶留著。
臨櫃被拒絕交易了怎麼辦? 條文給銀行的是「無法提出合理說明時,銀行得拒絕其交易」。被拒絕通常代表資料不足,補齊之後可以再試,而不是這條路永久關閉。
條文出處
- 存款帳戶及其疑似不法或顯屬異常交易管理辦法(民國 115 年 8 月 31 日修正)第 3、4、5、10、13 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380199
解除程序的實務細節整理自公開資料,各金融機構作法可能不同。本文不構成法律建議。