警示帳戶與圈存
解除警示帳戶只有兩條路,沒有第三條
依原通報機關通報解除,或警示期限屆滿。條文沒有第三條路,所謂快速解除並不存在。整理實際流程、時程落點與該避開的三件事。
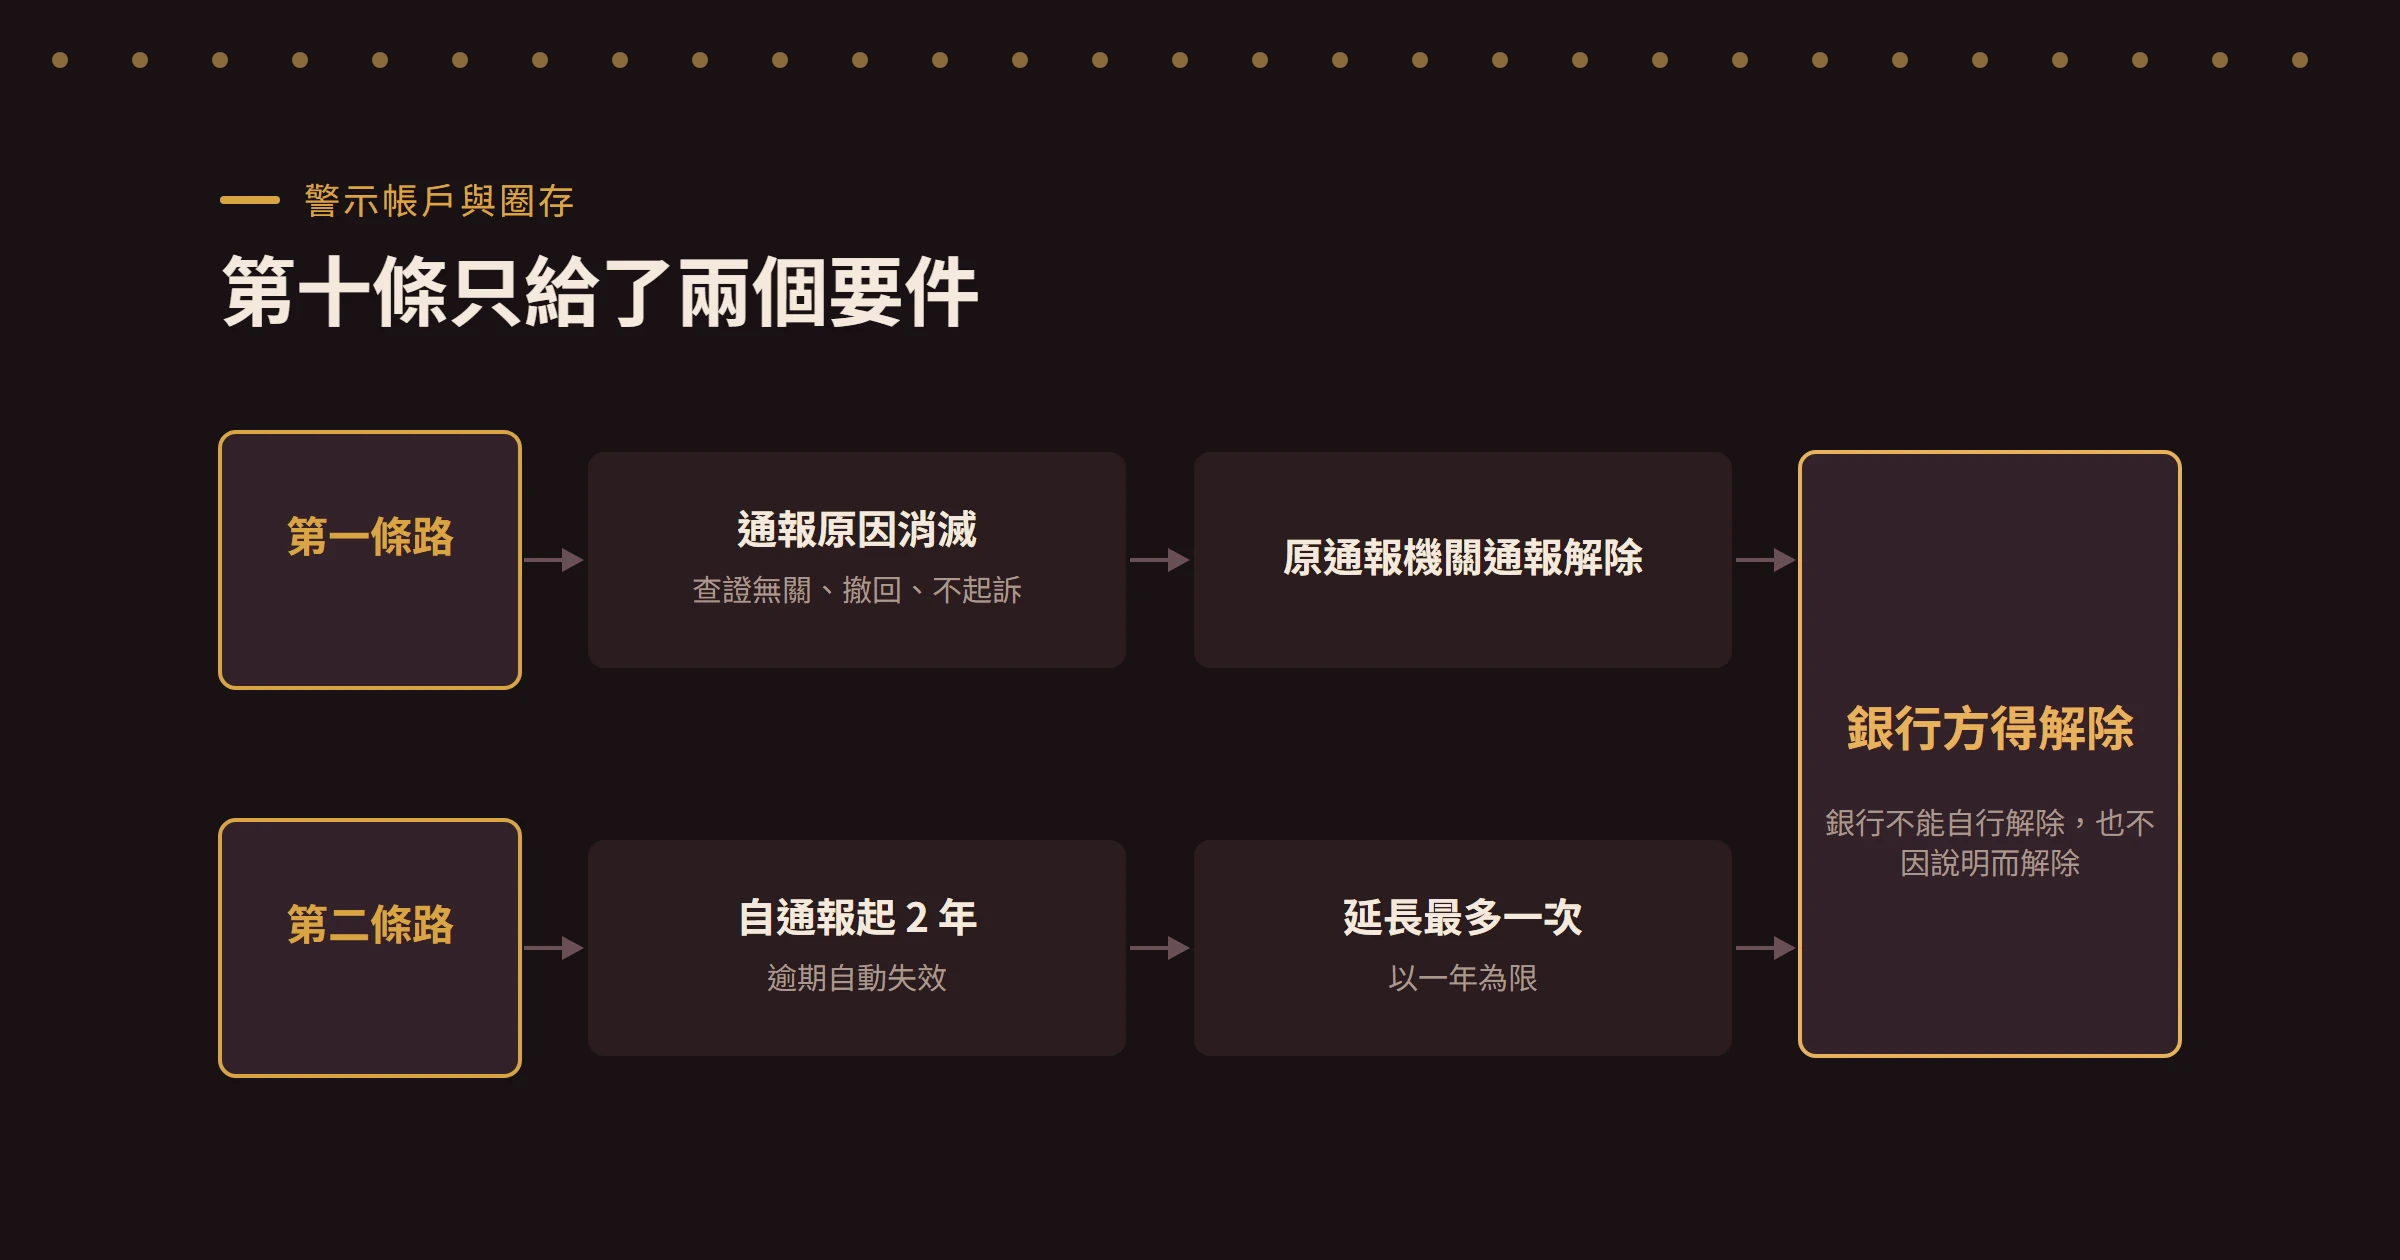
《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第十條第一項,一字不改:
警示帳戶嗣後應依原通報機關之通報,或警示期限屆滿,銀行方得解除該等帳戶之限制。
「銀行方得解除」。銀行不是決定的人,是等通知的人。所以兩條路:等原通報機關通報,或等期限屆滿。所有「三天快速解除」「有內部管道」的說法,都不在這句話裡。
不過同條第二項給衍生管制帳戶留了一條不一樣的路:經銀行查證異常情形消滅時,應即解除相關限制措施。也就是說,被你名下其他帳戶連累的那些,銀行自己查證後就能解。這和警示帳戶本身的解除條件不同,兩者常被混為一談,結果把力氣花在等不該等的東西上。
底下先講第一條路實際要怎麼跑,再談真正會花掉的時間。
解除警示的兩條路:原通報機關通報,或期限屆滿
銀行不能自行解除警示帳戶,也不會因為你提出說明就解除,它只能等原通報機關的通報,或等期限到。前面引的那句「銀行方得解除」,關鍵就在「方得」兩個字。
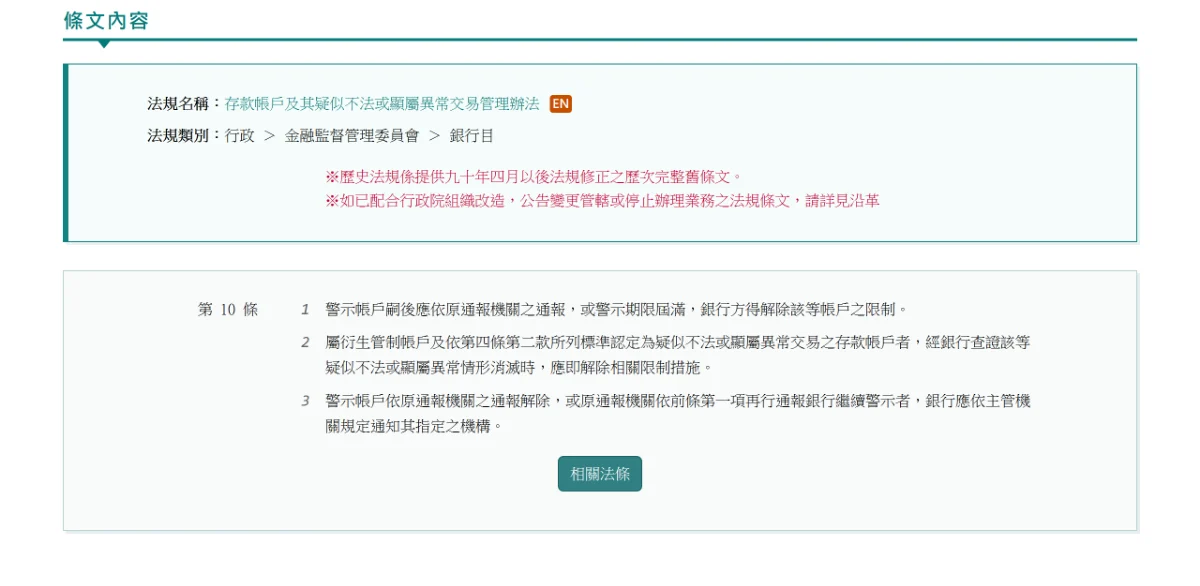
第十條第一項只給了兩個要件:依原通報機關之通報,或警示期限屆滿。
第一條路:原通報機關通報解除。 這是正常路徑。前提是通報的原因消滅,例如案件經查證與你無關、被害人撤回、案件獲不起訴處分等。
第二條路:警示期限屆滿。 第九條規定警示期限自通報時起算逾二年自動失其效力,但有繼續警示必要時,原通報機關應於期限屆滿前再行通報,延長以一次及一年為限。
換句話說,最長的情況是兩年加一年。等待不是策略,只是兜底。
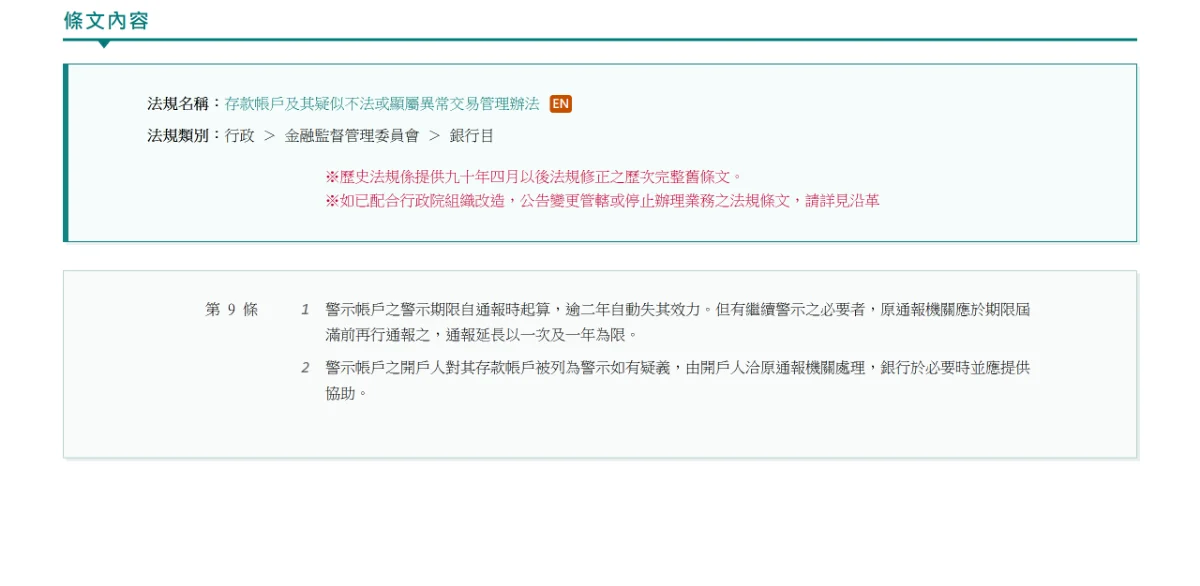
第九條的兩年上限與「通報延長以一次及一年為限」,以及第二項的「洽原通報機關處理」。
向原通報機關申請解除警示,實際怎麼走
條文只規定了要件。程序上,聯徵中心公開的「警示帳戶解除作業流程」把兩種常見情況寫得很清楚:
情況一:已經拿到司法機關的判決書。 帶著判決書到任一分局偵查隊,填寫「民眾解除警示帳戶申請書」。偵查隊確認後,會發函給通報警示的金融機構與當地警察局(或刑大),由它們在系統上解除警示;解除訊息自動傳到聯徵中心,再由聯徵中心自動傳給其他金融機構與電子支付機構,解除你名下的衍生管制帳戶。
情況二:你認為通報本身有問題——冒名申辦、單純的商業買賣糾紛(例如 C2C 賣幣收到的款項被當成詐騙款),或被誤報。這時要洽原通報機關請求協助調查。原通報機關是哪一個,先問開戶的銀行。
不管是哪一種,自己能做的事差不多:
- 先問銀行是哪個機關通報的。 這是後面所有步驟的起點。
- 釐清自己在案件裡的身分。 被害人、證人,還是被列為犯罪嫌疑人?狀態不同,能做的事差很多;被列為嫌疑人時,就該找律師了。
- 配合偵查。 該做筆錄就去做,把交易紀錄、對話紀錄、金流證明整理好帶著。要準備什麼寫在申訴要準備什麼。
- 拿到結案文件後走情況一的流程,例如不起訴處分書或判決書。
- 解除後回銀行確認帳戶狀態,名下其他銀行的帳戶也逐家確認一次。聯徵中心會自動通知其他機構解除衍生管制,但存款帳戶辦法第十條第二項寫的是由銀行「查證」後解除,確認一次比較保險,細節在衍生管制帳戶。
解除警示帳戶要多久
條文沒有替這一段寫時限。要拆成兩段看:拿到結案文件之後,是偵查隊發函、金融機構在系統上解除的行政作業;拿到結案文件之前的偵查程序才是主要變數,取決於案件進度,沒有人能從外面準確估計。
所以務實的做法是:把「什麼時候能解除」交給案件進度,把自己能控制的事——配合、提供資料、維持一致的說法——做到位。條文寫死的上限只有一個:自通報起兩年,延長最多一次一年。
該避開的三件事
不要相信「代辦快速解除」。 條文寫得很清楚,解除只能來自原通報機關的通報或期限屆滿。沒有第三方能繞過這兩個要件。付錢買不到程序捷徑,反而可能把個人資料交給不該交的人。
不要在案件釐清前開一堆新帳戶。 第四條第二款把「短期間內頻繁申請開立存款帳戶或設定約定帳號,且無法提出合理說明者」列為異常認定標準之一,這時候密集開戶等於主動製造新的風險指標。
不要用別人的帳戶收付款。 這會把原本單純的情況變成另一個問題,且對後續的說明極為不利。
警示帳戶裡剩下的錢怎麼辦
這是另一條獨立的線。第十一條規定了警示帳戶內剩餘款項的發還程序,並以民國一百十四年三月三十一日為分界:該日以前經通報的,依本條規定辦理協商發還;一百十四年四月一日以後經通報且帳戶中尚有被害人匯入款項未被提領者,則依《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》辦理。
同條也列了銀行可以逕行結清帳戶的情形:剩餘款項在一定金額以下不符作業成本、自警示通報起超過三個月仍無法聯絡開戶人或被害人、被害人不願報案或不願出面領取款項。但條文同時註明:銀行須經通報解除警示或警示期限屆滿後,方得解除對該帳戶開戶人的警示效力。
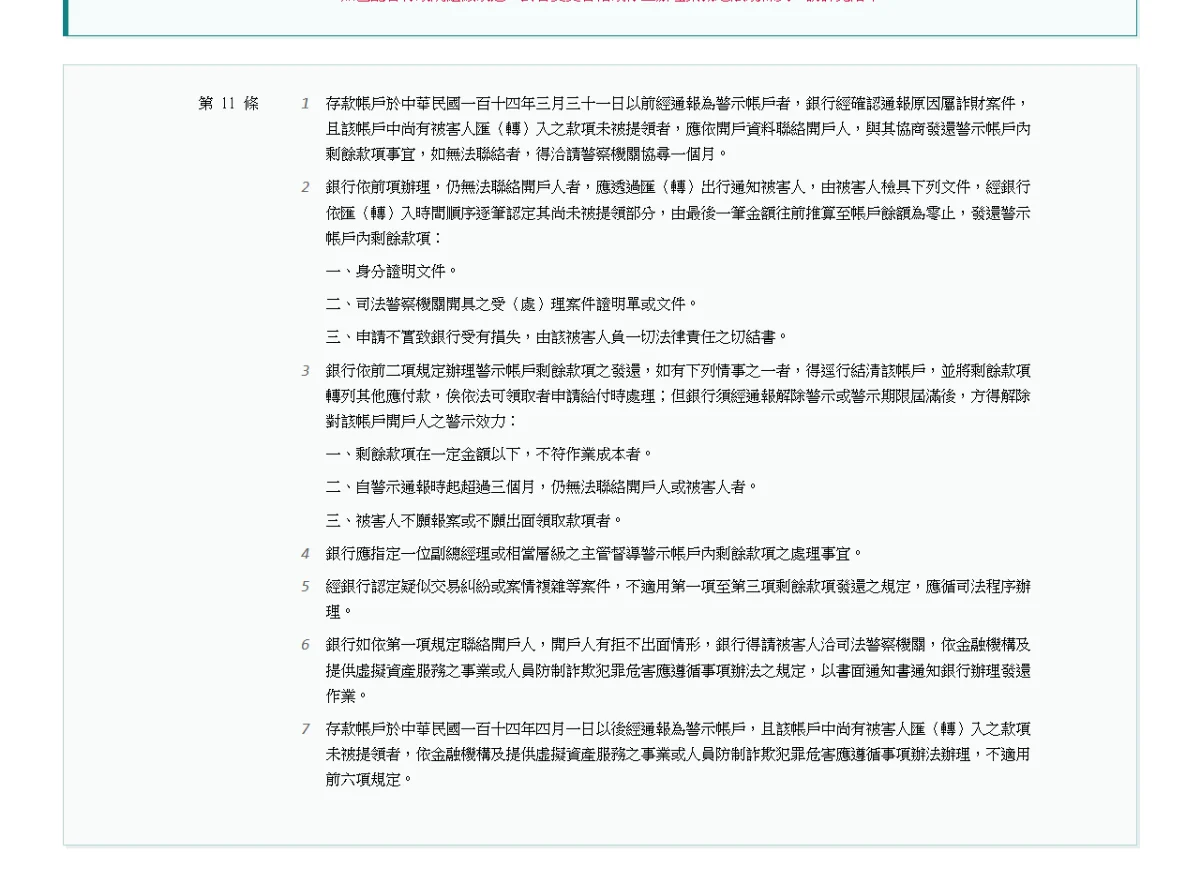 第十一條處理的是帳戶裡「剩下的錢」怎麼辦,適用範圍限 114 年 3 月 31 日以前通報的案件,並以被害人匯入順序逐筆認定。
也就是說,款項的處理和警示的解除是兩件事,不會因為錢處理完了警示就跟著解除。
幾個常被問到的問題
帳戶被列警示,我一定被起訴嗎? 不是。列為警示是偵查上的保全措施,與是否被起訴是兩件事。聯徵中心對揭露期限的說明裡,「不起訴處分」就被列為解除後不再揭露的情形之一。
警示期間可以開新帳戶嗎? 第十三條規定銀行受理開戶時要查核客戶身分並透過金融聯合徵信中心查詢通報案件紀錄,所以開戶會受到影響。這段期間建議不要密集嘗試。
兩年到了會自動通知我嗎? 第九條寫的是逾二年自動失其效力。實務上建議到期後主動向銀行確認狀態,而不是預設系統會通知。
解除之後紀錄會消失嗎? 警示效力解除與紀錄揭露是兩件事,但答案比多數人以為的好。依聯徵中心的說明,解除後若司法機關認定為無罪類的案件——不起訴處分、無罪判決、一般商業買賣糾紛、冒名申辦、帳戶遭盜用、遭誤設警示——自解除日起即不再揭露;有罪類的則自解除日起揭露一年,且最長不超過自通報日起兩年。怎麼查自己的紀錄寫在警示帳戶查詢。
條文出處
- 存款帳戶及其疑似不法或顯屬異常交易管理辦法(民國 115 年 8 月 31 日修正)第 4、9、10、11、13 條:https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380199
- 金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法(民國 115 年 7 月 20 日修正):https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380271
- 財團法人金融聯合徵信中心,警示帳戶解除作業流程:https://www.jcic.org.tw/main_ch/fraud6.aspx?uid=1640&pid=1638
解除流程依聯徵中心公開的作業流程整理(2026 年 10 月 11 日查看),個案作法可能因管轄機關而異。本文不構成法律建議,涉及刑事程序請諮詢執業律師。