Congelamiento y bloqueo
Cuenta bancaria bloqueada o cerrada: si lo decidió el banco o viene de una orden externa
A veces lo decide el banco y a veces ejecuta una orden de afuera, como una medida judicial. Qué patrones la disparan, en qué se diferencia limitar de cerrar, el orden para responder y cómo bajar el riesgo hacia adelante.
Hay un caso que no es congelamiento ni es problema del exchange: el banco, por decisión propia, te limita la operatoria o directamente te cierra la cuenta, a veces con un aviso escueto y a veces sin ninguno. Le puede pasar a quien compra y vende cripto, y se maneja distinto de las otras dos situaciones porque acá no hay ningún organismo que haya ordenado nada: la decisión es de la entidad, lo que significa que también está en sus manos revertirla. Eso es una buena noticia y una mala al mismo tiempo, y más abajo se ve por qué.
Por qué un banco toma esa decisión
Un banco es sujeto obligado y responde por el riesgo que asume con cada cliente. Cuando el perfil declarado y la actividad real dejan de coincidir, o cuando el monitoreo detecta patrones que no puede explicar, tiene margen para limitar la relación.
Además, algunas limitaciones no nacen de la voluntad de la entidad sino de una orden externa, por ejemplo un embargo u otra medida dictada en una causa judicial. En esos casos el banco ejecuta, no decide: lo útil es pedirle por escrito que te indique de qué organismo o expediente proviene la medida, y dirigir ahí la presentación, porque ningún reclamo comercial ante el banco la va a levantar.
Qué patrones suelen encender la alarma
Cada entidad tiene sus propios criterios y no los publica. Estas son las situaciones que más cuesta explicar cuando el banco pregunta:
- Movimientos que no guardan relación con los ingresos declarados o con la actividad registrada.
- Muchas acreditaciones de terceros distintos en poco tiempo.
- Una cuenta con poco movimiento que de golpe empieza a operar fuerte.
- Transferencias chicas y repetidas que parecen prueba de circuito.
- Datos de contacto desactualizados que no se pueden verificar.
Quien vende cripto por P2P suele activar el segundo y el cuarto sin proponérselo: por definición recibe transferencias de personas distintas cada vez. Esa dinámica y cómo bajarle el riesgo están en Vendiste USDT por P2P y te bloquearon la cuenta.
Limitar no es lo mismo que cerrar
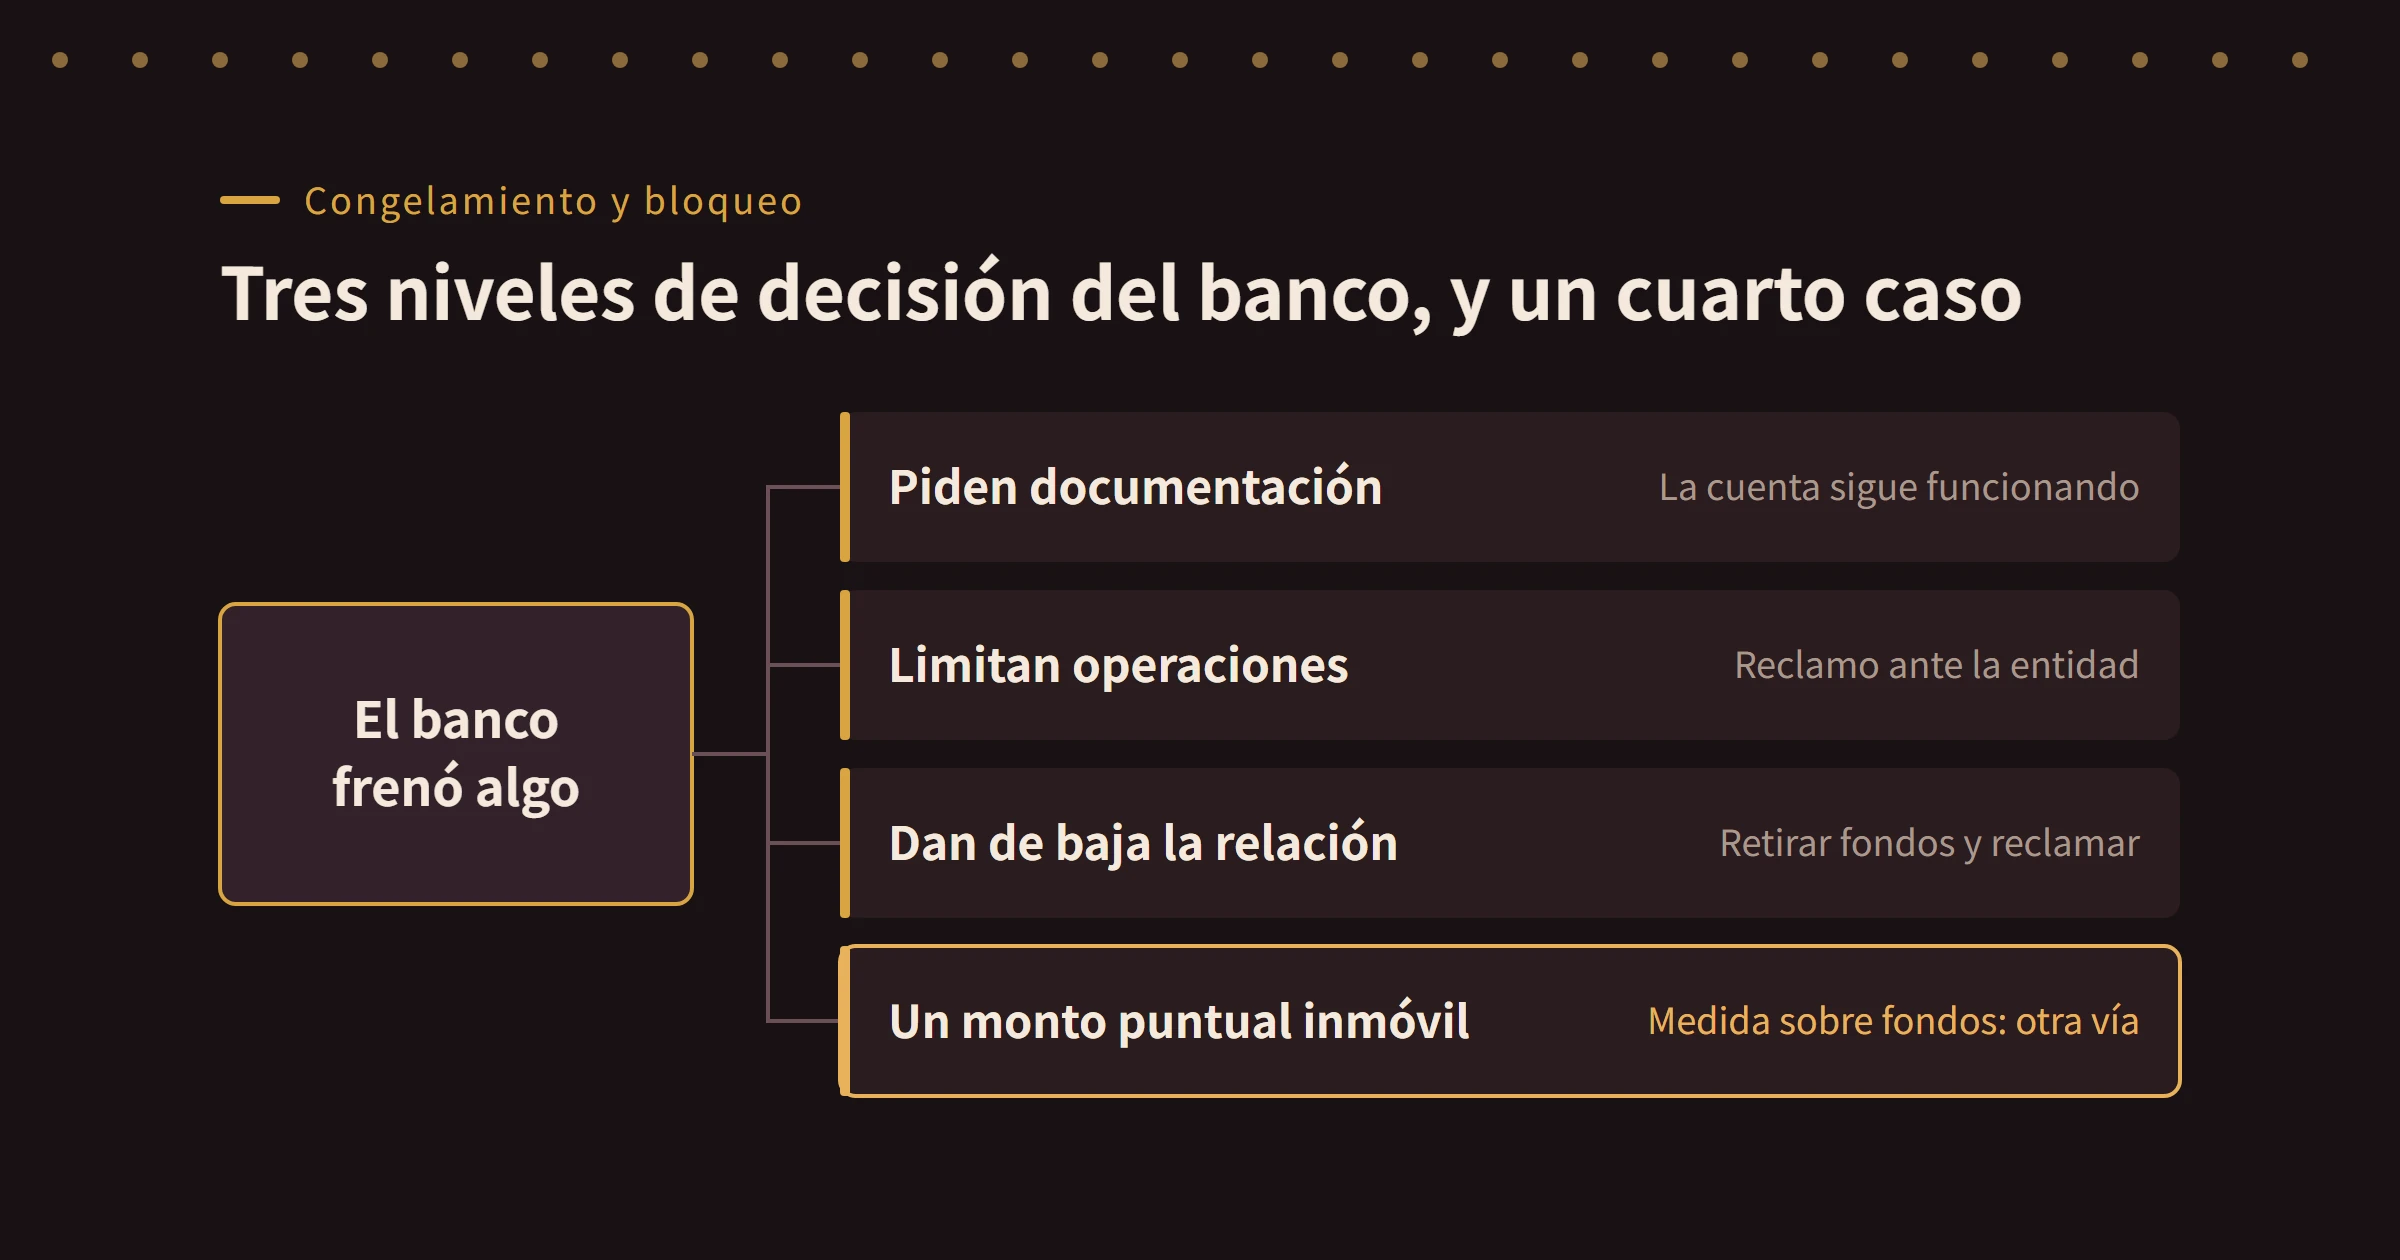
Hay que distinguir tres niveles, porque las salidas son distintas:
| Situación | Qué implica | Por dónde va la salida |
|---|---|---|
| Piden documentación respaldatoria | La cuenta funciona, la entidad actualiza tu perfil | Presentar lo que piden, completo |
| Limitan operaciones o productos | Algunas funciones quedan fuera | Reclamo ante la entidad, con respaldo |
| Dan de baja la relación | Se cierra la cuenta | Retirar fondos, reclamar si corresponde |
Y un cuarto caso que no pertenece a esta tabla: si lo que no se mueve es un monto puntual y el resto funciona, no estás ante una decisión comercial sino ante una medida sobre fondos determinados. Está en Congelamiento administrativo.
Qué hacer, en orden
-
Pedí por escrito qué tipo de medida es. Actualización de legajo, limitación de productos o baja de la relación son tres cosas distintas, y que quede registrado cuál te va a servir después.
-
Preguntá si responde a una comunicación externa. Si el banco ejecuta una medida de un organismo, la vía de reclamo es otra.
-
Presentá la documentación completa de una vez. Respaldo de ingresos, explicación de los movimientos que llamaron la atención y, si corresponde, la trazabilidad de las operaciones cripto. Cómo se arma está en Prueba de origen de fondos.
-
Poné a salvo lo cotidiano. Débitos automáticos, acreditación del sueldo, pagos con fecha: resolvelos aparte y rápido, porque no esperan a que termine la discusión.
-
Si no avanza, escalá. Y el orden importa. Esta es la parte que casi nadie detalla, así que va concreta:
- Primero, el reclamo formal ante la entidad. Pedí número de reclamo. Sin ese número, los pasos siguientes arrancan cojos.
- Después, el Responsable de Atención al Usuario de Servicios Financieros. Toda entidad financiera tiene que tener uno designado por normativa del BCRA, con sus datos publicados en la web y en las sucursales. Es una instancia interna, pero distinta del soporte común.
- Después, el Banco Central. El BCRA recibe consultas y reclamos de usuarios de servicios financieros; no resuelve tu caso como un tribunal, pero el reclamo queda registrado y la entidad tiene que responder.
- En paralelo, Defensa del Consumidor. Si lo que discutís es el trato como consumidor —falta de respuesta, información no entregada, cierre sin aviso—, esta es la vía, y admite reclamo online.
- Si hay una medida externa detrás, ninguna de las anteriores la va a levantar: el camino es el del organismo o el expediente que la dispuso.
Cada escalón necesita el número de reclamo del anterior. Por eso el paso 1 importa tanto.
Cómo reducir el riesgo hacia adelante
- Que el perfil declarado refleje lo que realmente hacés. Un perfil desactualizado es la causa silenciosa de buena parte de estos episodios.
- Mantené una ruta estable. Siempre las mismas cuentas, los mismos destinos. Cambiar de circuito todo el tiempo llama más la atención que mover un poco más de plata.
- Subí los montos de manera gradual, no de cero al máximo.
- No uses la cuenta sueldo como cuenta operativa de compraventa. Separar circuitos evita que un problema toque tu ingreso principal.
- No recibas pagos por cuenta de otros. Ni una vez.
Preguntas frecuentes
¿Pueden cerrarme la cuenta sin decirme por qué? La relación se rige por el contrato y por la normativa aplicable. En algunos casos la entidad puede estar impedida de explicar el motivo, sobre todo si hay una medida externa de por medio: eso está en Por qué nadie te explica el motivo.
¿Me pueden cerrar la cuenta solo por operar con cripto? Operar con activos virtuales a través de proveedores registrados no es ilegal. Lo que evalúa la entidad es el riesgo del perfil y la coherencia de los movimientos, no la categoría en abstracto.
Si me cierran, ¿me devuelven el saldo? El cierre de la relación comercial no cambia la titularidad de los fondos. Distinto es si además hay una medida que los inmoviliza.
¿Abro cuenta en otro banco enseguida? Abrir varias cuentas en poco tiempo, sin explicación razonable, es difícil de justificar en medio de una revisión. Si necesitás otra cuenta, mejor hacerlo de manera ordenada y no en el medio del episodio.
De dónde sale esto
- Banco Central de la República Argentina: https://www.bcra.gob.ar/
- Unidad de Información Financiera, normativa: https://www.argentina.gob.ar/uif/normativa/resoluciones
- Ley 27.739: https://www.argentina.gob.ar/normativa/nacional/ley-27739-397355/texto
Las políticas concretas varían según la entidad. Esto es una guía general y no constituye asesoramiento legal ni financiero.