Congelamiento y bloqueo
Congelamiento administrativo: qué es y quién lo dispone
Ves el saldo pero no podés moverlo y en el banco no te explican nada. Qué es la medida, por qué la dispone la UIF y no la entidad, cuánto dura según la resolución vigente y cómo distinguirla de otras restricciones.
Entrás al home banking y está todo: el saldo, los movimientos, la cuenta. Lo único que no podés hacer es mover la plata. Llamás al banco y te dicen que no pueden darte detalles.
Lo más probable es que estés frente a un congelamiento administrativo, y no está de más entender qué es exactamente, porque no se parece a ninguna otra medida.
Qué es y quién lo dispone
El congelamiento administrativo de bienes o activos es una medida de la Unidad de Información Financiera. No lo decide el banco ni la plataforma donde operás: ellos lo ejecutan.
Esa distinción es la más importante de todo el tema. El empleado que te atiende no tomó la decisión, no tiene el expediente y —como se ve más abajo— tampoco está autorizado a explicarte el motivo.
Su naturaleza es preventiva. No busca cobrar una deuda ni sancionarte: busca que los fondos no se muevan mientras se analiza su origen o su vínculo con determinadas actividades. Esto explica por qué puede alcanzar a alguien que no está imputado de nada.
Antes que nada: a quién alcanza esta norma
Acá hay que decir algo que la mayoría de las notas sobre el tema pasa por alto, y que probablemente te ahorre semanas de espera.
La Resolución UIF 207/2025, publicada el 4 de noviembre de 2025, no es un régimen general de congelamiento de cuentas. Su artículo 1° arranca así: los sujetos obligados deberán reportar «sin demora alguna, como Operación Sospechosa de Financiación del Terrorismo» las operaciones en las que se verifique alguna de dos circunstancias:
- Que los bienes pertenezcan a una persona o entidad designada por el Consejo de Seguridad de la ONU (Resolución 1267) o por el Poder Ejecutivo.
- Que los bienes «pudiesen estar vinculados con la Financiación del Terrorismo o con actos ilícitos cometidos con finalidad terrorista, en los términos de los artículos 41 quinquies y 306 del Código Penal», verificando el listado del REPET.
Es decir: si tu cuenta quedó frenada por una venta de P2P, por un pedido de documentación o por una decisión del banco, casi con seguridad no estás bajo esta resolución. Lo que sigue te sirve para entender el mecanismo y para descartarlo, no para contar los seis meses de tu caso. Cuál es tu situación real se determina con la pregunta de Qué tipo de restricción te pusieron.
El marco vigente
Esta resolución derogó la Resolución UIF N° 29/2013, que era la norma anterior en la materia.
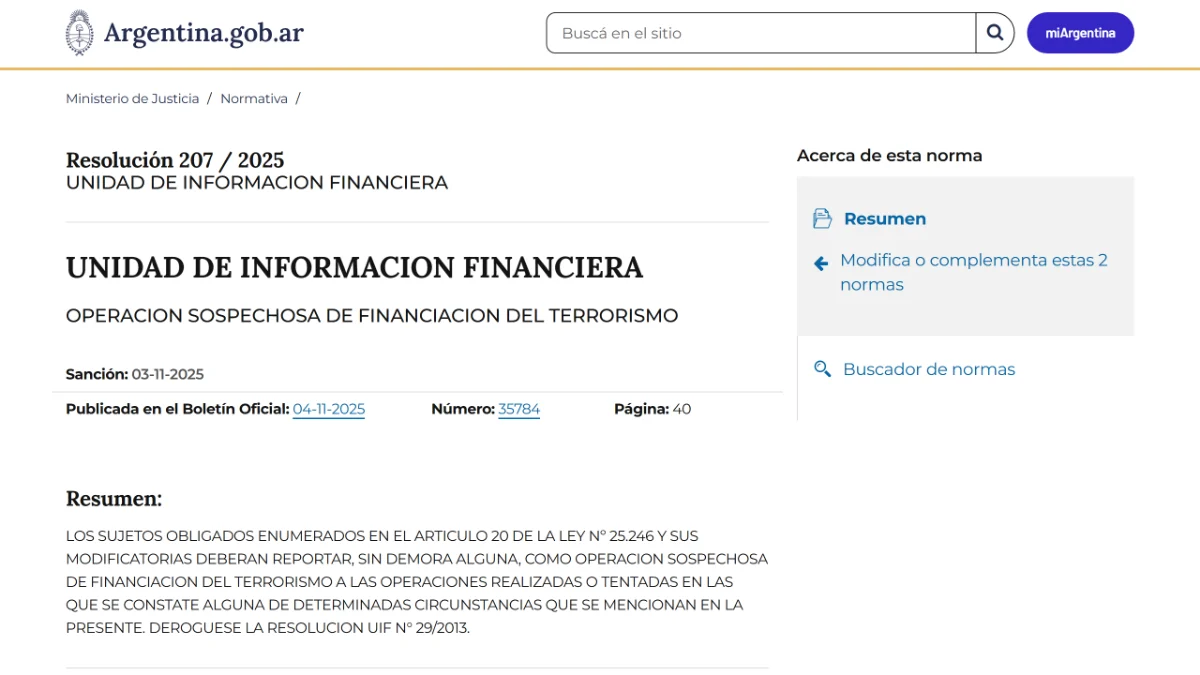
La ficha oficial de la norma: sancionada el 03-11-2025, publicada en el Boletín Oficial el 04-11-2025. El resumen cierra con «DEROGUESE LA RESOLUCION UIF N° 29/2013».
De ahí salen tres elementos que hay que tener claros.
Cuánto dura. Depende del supuesto. Si la medida viene de una designación —las personas y entidades listadas—, rige mientras esa persona permanezca en el listado, o hasta que sea revocada judicialmente. En los casos del artículo 1°, apartado 2, el plazo es no mayor a seis meses, prorrogable por igual término por única vez; y el artículo 7° agrega que cumplido el plazo, de no mediar resolución judicial en contrario, el congelamiento cesa.
Qué deben hacer las entidades. Cotejar sus bases de clientes, inmovilizar los bienes detectados e informar a la UIF el resultado de esa aplicación dentro de las 24 horas de notificadas. También deben inmovilizar los fondos que ingresen después, mientras la medida siga vigente.
Qué no deben hacer. Informarte los antecedentes de la resolución que dispuso el congelamiento.
Ese último punto es el que genera la sensación de pared, y tiene un matiz aprovechable: el mismo inciso dice que sí pueden indicarte que los bienes están congelados en virtud del artículo 6° de la Ley N° 26.734, del Decreto N° 918/2012 y de la propia resolución. Es decir que podés obtener la confirmación de qué medida te alcanzó, aunque no el por qué. Está desarrollado en Por qué nadie te explica el motivo.
Quién queda alcanzado
Desde la Ley 27.739, el universo de sujetos obligados se amplió e incorporó a los proveedores de servicios de activos virtuales. Traducido: la misma lógica de monitoreo, reporte y ejecución de medidas que rige para bancos alcanza también a los exchanges registrados.
Para el usuario, la consecuencia es concreta: cambiar de banco por un exchange, o al revés, no saca los fondos del alcance del régimen. Son distintas puertas del mismo edificio.
Cómo distinguirlo de otras medidas
Desde adentro de la cuenta, todo lo que impide mover plata se parece. Estas señales ayudan:
| Señal | Hacia dónde apunta |
|---|---|
| Un monto puntual inmovilizado y el resto operativo | Medida sobre fondos determinados |
| Toda la cuenta frenada y el banco no explica motivos | Compatible con congelamiento administrativo |
| El exchange pide documentación pero no limita fondos | Debida diligencia reforzada, decisión de la plataforma |
| El banco avisa que da de baja la relación | Decisión comercial de la entidad, otro circuito |
La forma más directa de salir de la duda es preguntar si la entidad está ejecutando una comunicación de un organismo externo o aplicando su política interna. La pregunta exacta está en Qué tipo de restricción te pusieron.
Qué se puede hacer
Con expectativas realistas.
Documentá primero: fecha y hora en que lo detectaste, qué funciona y qué no, con quién hablaste y qué te respondieron. Hacerlo mientras estás nervioso parece burocracia inútil, pero es lo único que después te permite reconstruir la cronología, y en un reclamo la cronología es la mitad del argumento.
Después preguntá, pero por el canal correcto. A la entidad le corresponde una sola pregunta que sirva: si está ejecutando una medida externa o aplicando una decisión propia. Con esa respuesta ya sabés si el camino sigue en el soporte o si pasa al organismo o al expediente que la dispuso.
Mientras tanto, ordená el origen de los fondos. Cuando llegue el momento de explicar —y va a llegar— lo único que pesa es eso. Cómo armarlo está en Prueba de origen de fondos.
Si hay una causa penal de por medio, la discusión pasa a otro plano, y ahí lo que cambia el resultado es un abogado y no otra tanda de correos.
Y tres cosas que es mejor no hacer: abrir cuentas nuevas a las apuradas para seguir operando, pedirle a un familiar que reciba pagos por vos, e insistir con operaciones que rebotan. Las tres agregan señales justo en el momento en que menos te sirve tenerlas.
Preguntas frecuentes
¿Congelamiento es lo mismo que decomiso? No. Es una inmovilización preventiva: los bienes no se pueden mover, pero la medida en sí no cambia a quién pertenecen.
¿Me tienen que notificar? Lo que la resolución establece es que las entidades inmovilicen, informen el resultado a la UIF y se abstengan de contarte los antecedentes de la medida. Enterarse al intentar operar es, lamentablemente, lo habitual.
¿Afecta también mis otras cuentas? Depende del alcance de la medida. Verificá entidad por entidad en lugar de suponerlo.
¿Cuánto puede durar? Si es por listado, mientras la persona permanezca listada o hasta que se revoque judicialmente. Si es de los casos del apartado 2, hasta seis meses prorrogables por igual término una única vez. La tabla completa está en Cuánto puede durar.
De dónde sale esto
- UIF, Resolución 207/2025, publicada el 4 de noviembre de 2025: https://www.boletinoficial.gob.ar/detalleAviso/primera/333954/20251104
- Resumen oficial: https://www.argentina.gob.ar/normativa/nacional/resoluci%C3%B3n-207-2025-419735
- Unidad de Información Financiera: https://www.argentina.gob.ar/uif
- Ley 27.739: https://www.boletinoficial.gob.ar/
Esto es una lectura de normativa pública con fines informativos. No constituye asesoramiento legal; ante una medida concreta, consultá con un abogado.