Congelamiento y bloqueo
Me transfirieron plata por error: ¿la devuelvo, denuncio o la dejo quieta?
Te entró una transferencia de alguien que no conocés. Devolverla vos mismo o usarla puede salir caro. Qué puede estar pasando, los cuatro pasos de las primeras horas, qué dice el Código Civil y Comercial sobre el pago indebido y qué hacer si tu cuenta queda bloqueada.
Abrís el home banking y aparece una transferencia de alguien que no conocés. Los dos reflejos más comunes —«se la devuelvo al mismo CBU» o «la uso y, si la reclaman, la repongo»— son justo los que más problemas traen.
Detrás de esa plata suele haber una de tres situaciones, y en el momento no tenés forma de saber cuál es:
| Qué puede estar pasando | Cómo llegó la plata | Tu riesgo principal |
|---|---|---|
| Un error real | Alguien tipeó mal el CBU o el alias | Tenés que devolverla |
| La víctima de una estafa | Los estafadores le pasaron tu cuenta como destino | Tras la denuncia, tu cuenta puede quedar bloqueada |
| El «me equivoqué» armado | Al rato te escriben y te piden que la mandes a otra cuenta | Sos vos quien mueve la plata de la estafa |
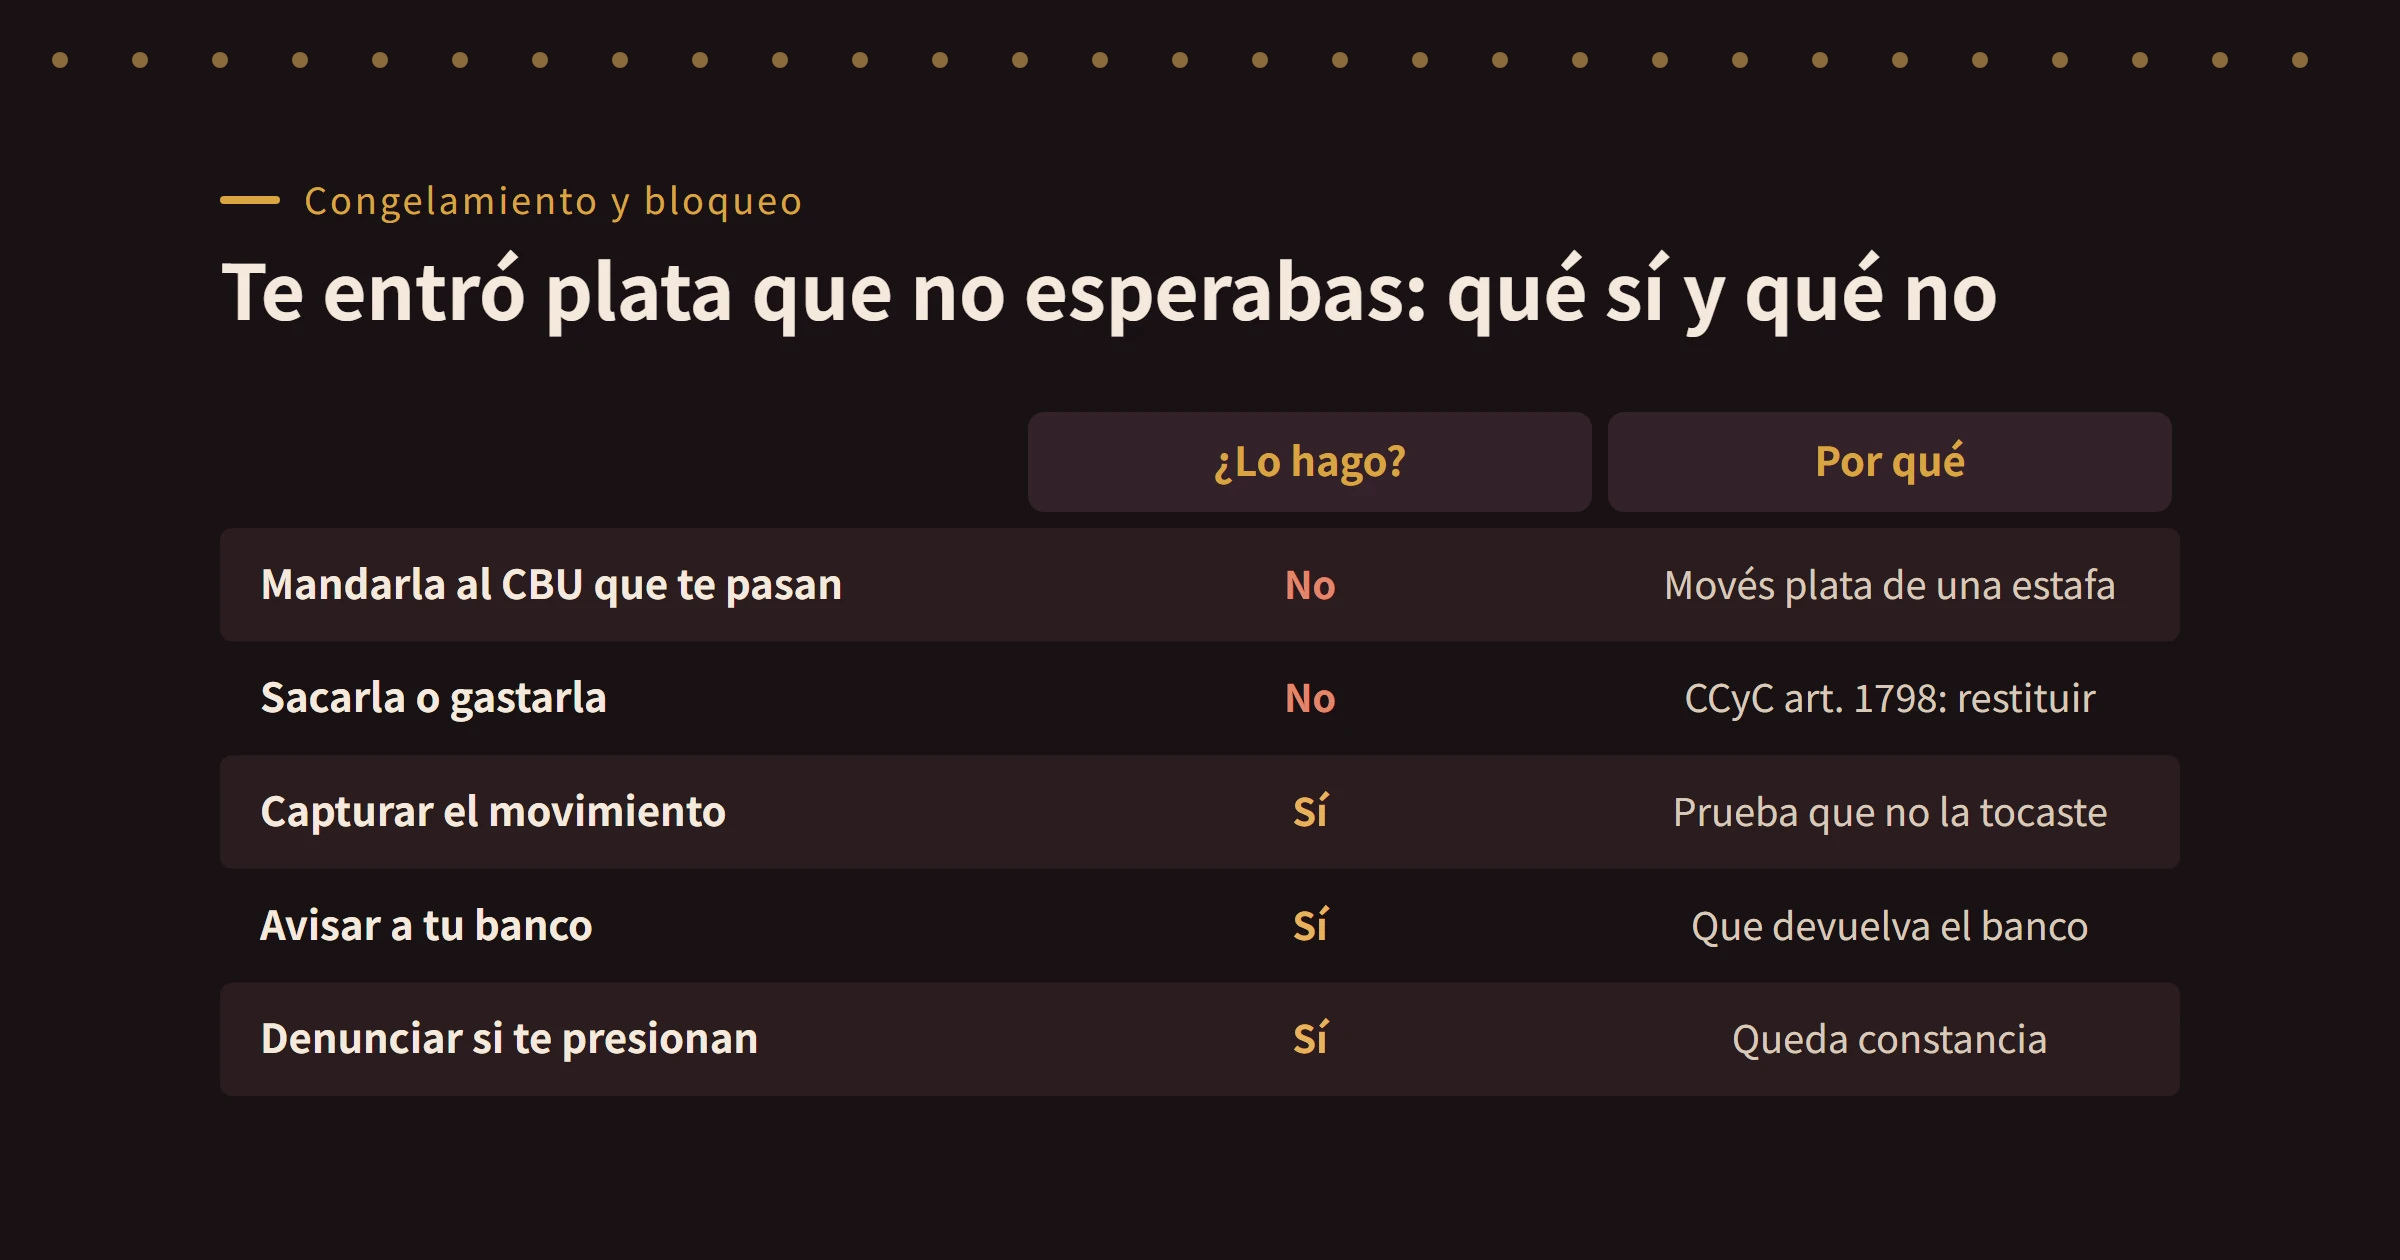
La regla, entonces, es una sola: no tocar la plata, guardar los comprobantes y devolver solo a través del banco.
Te entró una transferencia que no esperabas: los cuatro pasos de las primeras horas
- No retires, no transfieras, no gastes. Tampoco «la devuelvo rápido»: no sabés si quien te contacta es realmente quien la mandó.
- Guardá captura del movimiento. Fecha y hora, monto, el CUIT o nombre del originante que muestra el home banking, y el momento en que lo viste.
- Avisale a tu propio banco por el canal oficial (app, línea de atención o sucursal): que entró un crédito que no reconocés y que no lo usaste. El banco es quien puede gestionar la devolución con la entidad de origen; lo que no va a hacer es darte los datos personales de la otra persona.
- Si alguien te escribe o te llama para que transfieras, no lo hagas. Guardá la conversación y hacé la denuncia en una comisaría o en una fiscalía.
Con eso ya estás en la posición más segura: la plata no pasó por tus manos hacia ningún lado y queda constancia de que vos avisaste primero.
«Te transferí por error, devolvémela a esta cuenta»: por qué no conviene hacerlo
Quien se equivoca de verdad suele reclamarle a su banco, no rastrear a un desconocido por WhatsApp. Si alguien te ubica por su cuenta y encima te da un CBU distinto del que te mandó la plata, lo más probable es el tercer caso: es dinero de una víctima y lo que buscan es que pase por tu cuenta antes de seguir viaje. Si la transferís, en el rastro bancario figura tu cuenta recibiendo la plata de la víctima y mandándola a otro lado, que es exactamente lo que va a seguir la investigación.
Aunque te den el mismo CBU de origen, sigue siendo mejor que lo haga el banco: la devolución queda registrada y, si después alguien dice que no devolviste nada, o resulta que la plata venía de una estafa, tenés con qué demostrarlo.
¿Y si la dejo quieta? Lo que dice el Código Civil y Comercial
No usarla está bien, pero eso no la convierte en tuya.
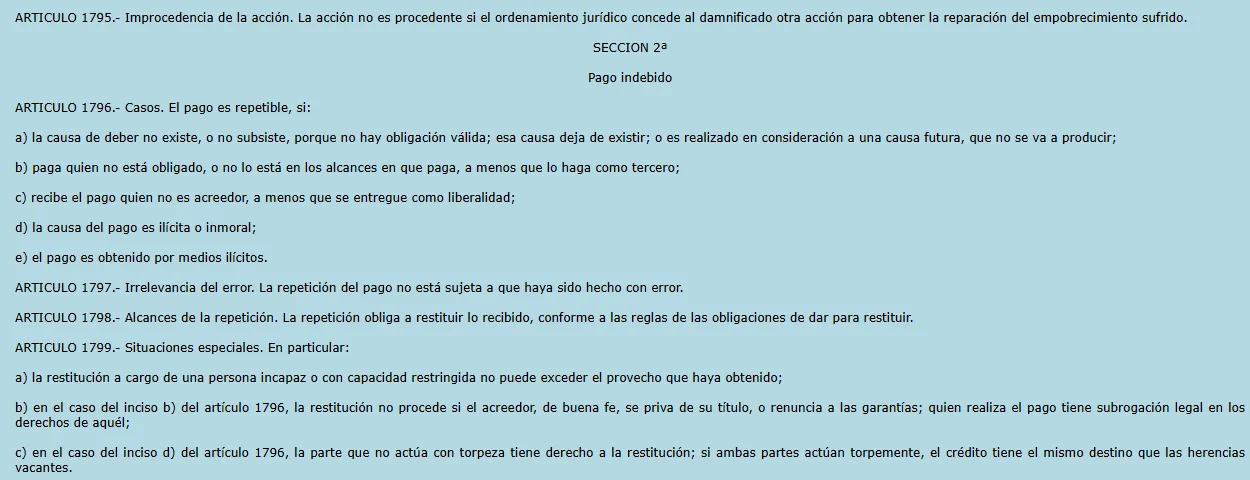
El Código Civil y Comercial trata esto como pago indebido. El artículo 1796 dice que el pago se puede reclamar, entre otros casos, cuando lo recibe quien no es acreedor; el 1797 aclara que no hace falta probar que hubo error; y el 1798 obliga a restituir lo recibido. Si alguien te transfirió sin deberte nada, la obligación de devolver es tuya, con o sin reclamo formal.
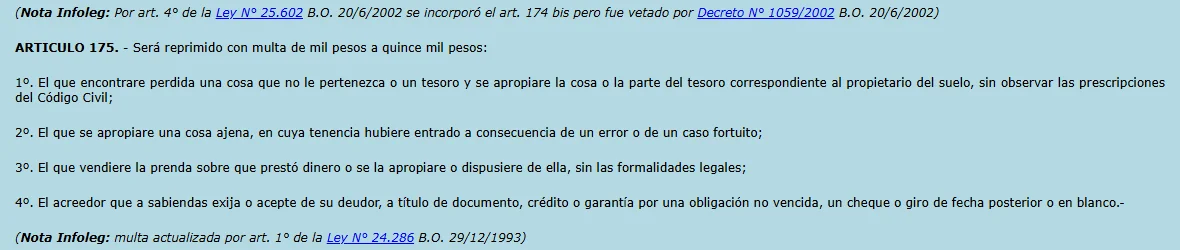
En lo penal, el artículo 175, inciso 2, del Código Penal castiga con multa a quien se apropia de una cosa ajena que le llegó «a consecuencia de un error o de un caso fortuito». Más allá de cómo se aplique a un caso concreto, la idea de fondo es clara: quedarte con algo que sabés que no es tuyo no es una zona gris.
Si la plata era de una víctima de estafa: tu cuenta puede quedar bloqueada
Esto es lo que casi nadie anticipa. Cuando la víctima denuncia, la investigación sigue el dinero, y tu cuenta es la que lo recibió. Puede pasar que el banco bloquee la cuenta por sus propios controles o que llegue una medida ordenada por un fiscal o un juez; son dos caminos distintos, con interlocutores distintos, y conviene saber cuál te tocó. Cómo distinguirlos está explicado en cuenta bancaria bloqueada: si lo decidió el banco o viene de una orden externa.
Conviene no imaginar un sistema automático que no existe: en Argentina no hay un régimen por el cual una denuncia deje la cuenta marcada por un plazo fijo establecido por reglamento. Lo que hay es la medida que dicte la autoridad en la causa penal y las decisiones del propio banco dentro de su política de prevención de lavado. Por eso los comprobantes de los primeros pasos valen tanto: muestran que recibiste sin pedir, que no moviste nada y que avisaste. Que el banco no te diga el motivo tampoco es desidia: en por qué nadie te explica el motivo de un bloqueo está de dónde sale ese silencio. Si además usás exchanges, el mismo problema con otra forma aparece en vendiste USDT por P2P y te bloquearon la cuenta.
Cómo evitar que tu cuenta termine funcionando como «cuenta mula»
La transferencia que no esperabas no la controlás. Lo que sí podés evitar son las puertas de entrada más comunes para que una cuenta termine recibiendo plata de estafas:
- Prestar la cuenta, la tarjeta de débito o la clave del home banking, por el motivo que sea: «me cobrás unas ventas», «necesito mover un sueldo», «es para un préstamo».
- Aceptar «trabajos» de recibir transferencias y reenviarlas quedándote una comisión. Eso es, literalmente, lo que hace una cuenta mula.
- Prestar tu usuario de billetera virtual o de exchange. El problema es el mismo con otro nombre.
En Argentina no hay una figura penal específica que castigue el solo hecho de «prestar la cuenta». Pero quien recibe y reenvía dinero de una estafa puede quedar investigado como partícipe de esa estafa o por lavado de activos, y además el banco puede cerrarte la cuenta. No conviene confiar en que «no hay un delito con ese nombre».
Preguntas frecuentes
Son unos pocos pesos. ¿Igual tengo que hacer todo esto? Sí. Las transferencias chicas a veces son una prueba para ver si la cuenta está activa. Y el trámite, si el monto es bajo, es un llamado al banco.
Ya transferí lo que me pidieron. ¿Qué hago? No hagas ninguna otra transferencia. Juntá los comprobantes de entrada y salida y las conversaciones, hacé la denuncia y avisale a tu banco. Cuanto antes expliques lo que pasó, mejor se ve que no participaste.
El banco me dice que espere la respuesta de la otra entidad. ¿Puedo sacar la plata en efectivo mientras tanto? No. En la cuenta, el recorrido del dinero es claro; en efectivo, te va a costar demostrar que nunca lo tocaste.