警示帳戶與圈存
帳戶突然收到陌生人匯款怎麼辦?該退還、報警還是放著不動
帳上多了一筆不認識的人匯來的錢,自己轉回去或先拿來用都可能出事。這篇說明三種可能情況、第一時間該做的四件事、民法上的返還責任,以及被害人報案後帳戶可能被圈存或警示時該怎麼應對。
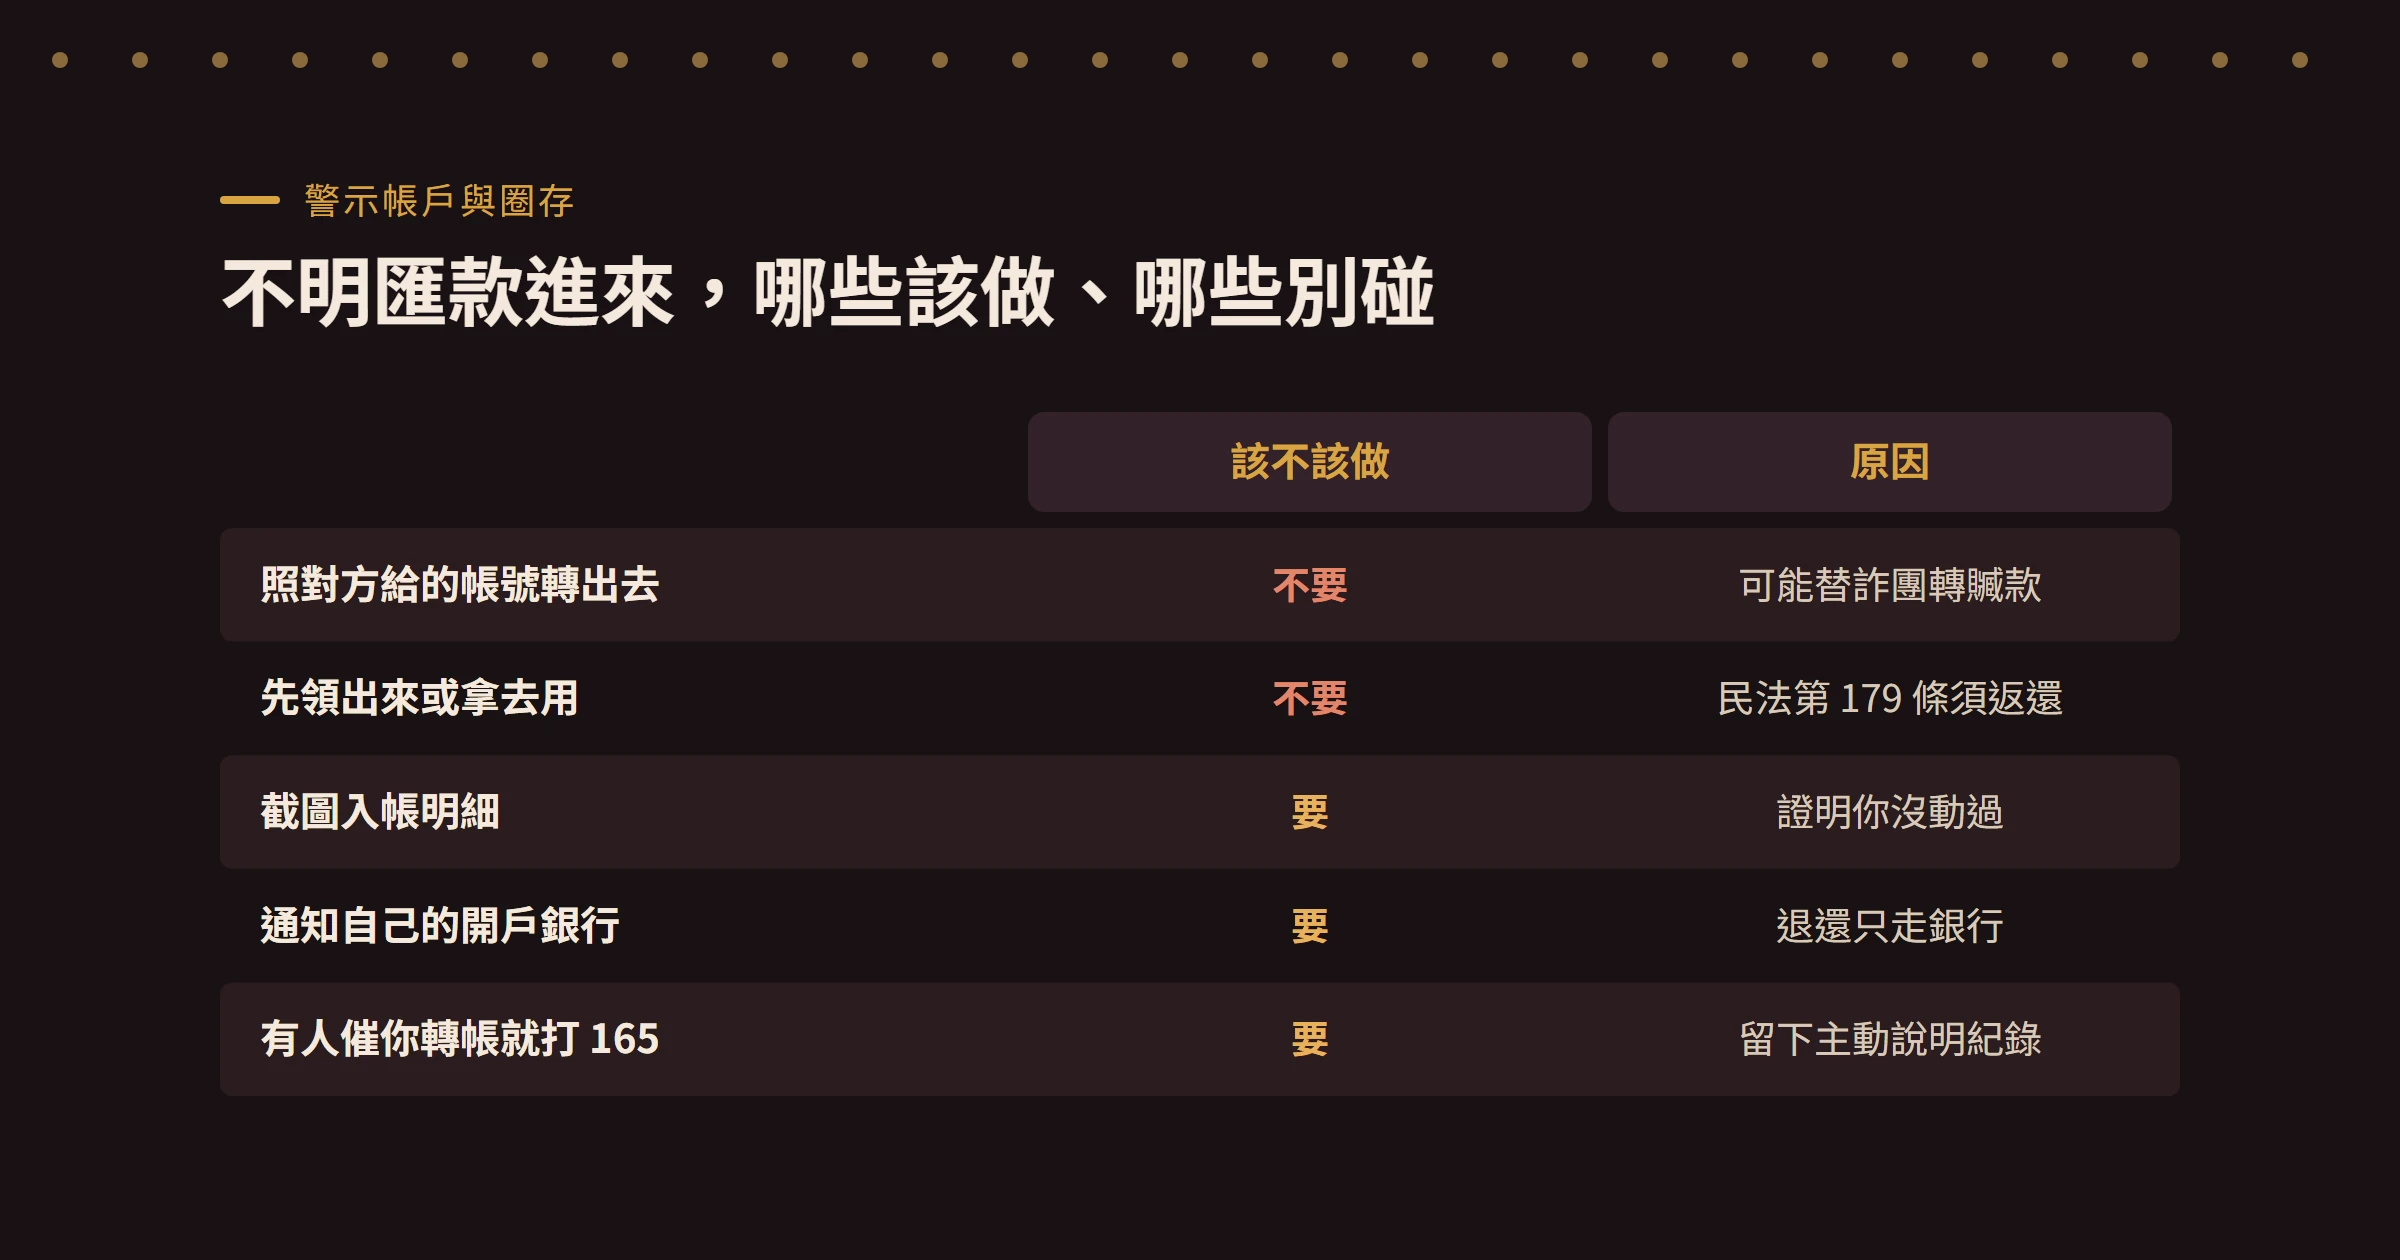
打開網銀,發現帳上多了一筆不認識的人匯進來的錢。這時候最常見的兩個直覺反應——「照原帳號轉回去」或「先拿來用,被要再還」——偏偏都是最容易出事的做法。
這筆錢背後通常有三種可能,而你在當下沒辦法分辨是哪一種:
| 可能的情況 | 錢是怎麼進來的 | 你最大的風險 |
|---|---|---|
| 對方真的匯錯 | 輸錯帳號或選錯約定帳戶 | 不歸還要負返還責任 |
| 詐騙被害人被指示匯款 | 詐騙集團把你的帳號報給被害人 | 被害人報案後,你的帳戶被圈存、列警示 |
| 先匯款再假裝匯錯 | 對方隨後聯絡你,要你轉到「另一個帳戶」 | 你親手把贓款轉出去,變成金流的一環 |
所以處理原則只有一條:錢不動、紀錄留好、退還只透過銀行。
收到不明匯款,第一時間該做的四件事
- 不提領、不轉出、不花用。 連「先轉回去」也不要。你不知道聯絡你的人是不是真正的匯款人。
- 把交易明細截圖存下來。 入帳時間、金額、摘要欄、對方帳號末幾碼(網銀通常會顯示),連同你發現的時間一起記下。
- 聯絡自己的開戶銀行(客服專線或臨櫃),說明有一筆不明入帳、你沒有動用,請銀行協助處理。立法院對 ATM 轉帳錯誤的說明提到,銀行端能做的是提供交易資料、通知匯款或受款的對方銀行;但銀行不會直接把對方的個人資料給你,這是個資保護的限制,不是銀行推託。
- 如果有人主動來電或傳訊要你轉出,不要照做,保留對話紀錄,打 165 反詐騙專線諮詢,或直接到派出所說明。
做完這四件事,你已經站在最安全的位置:錢沒有經你的手流到任何地方,而且銀行留有你主動通報的紀錄。
對方說「匯錯了,請轉回這個帳號」,為什麼不能照做?
真正匯錯的人,正常的做法是找自己的銀行處理,而不是直接聯絡陌生的收款人——他通常也不知道你是誰、怎麼聯絡你。
會私下找上你、還給你一個跟原匯款帳戶不同的帳號,最常見的就是第三種情況:那筆錢其實是詐騙被害人的錢,對方要的是借你的帳戶把錢「洗」一手。你一轉出,金流紀錄上就是你的帳戶收進被害人款項、再轉給下一手,這正是被害人報案後警方會追的那條線。
就算對方給的是原匯款帳號,也一樣交給銀行處理比較穩:透過銀行退還會留下完整紀錄,萬一之後有人主張你沒還、或那筆錢牽涉詐騙,你拿得出證明。
放著不動就沒事嗎?民法上的返還責任
不動用是對的,但不代表那筆錢變成你的。
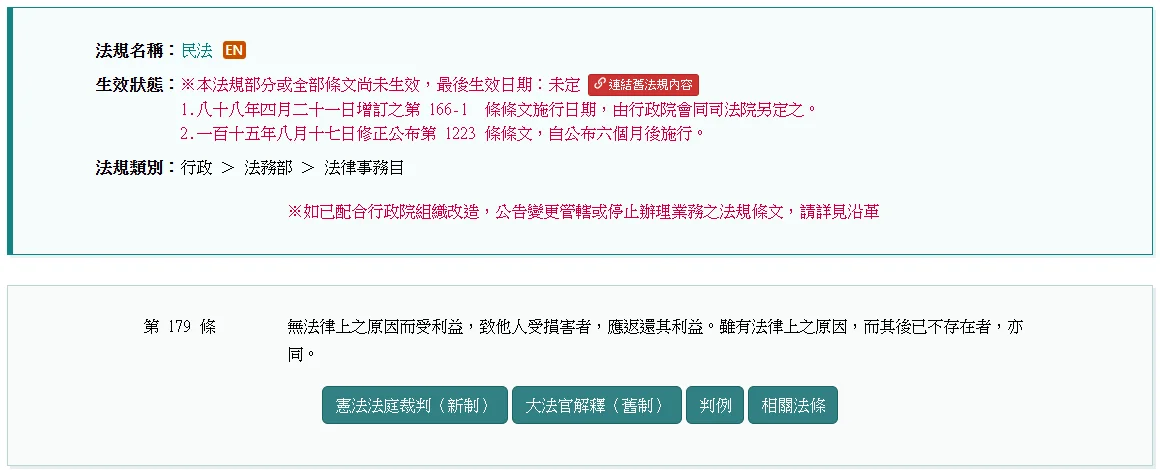
《民法》第 179 條規定,沒有法律上原因而受有利益、使他人受損害的,應返還其利益。第 182 條第 2 項再進一步:受領時就知道沒有法律上原因、或之後才知道的,要把利益附加利息一併返還,有損害還要賠償。換句話說,你一旦知道這筆錢不是你的,責任就加重了,拖著不處理或拿去用都對你不利。
刑事上,《刑法》第 337 條處罰意圖不法所有而侵占「離本人所持有之物」,最高一萬五千元罰金;不過立法院的說明也提到,單純轉帳錯誤要證明收款人有不法所有的意圖並不容易。與其去賭那條線,不如一開始就透過銀行處理掉。
匯款的人如果是詐騙被害人:你的帳戶可能被圈存或列警示
這是最多人沒料到的部分。被害人報案後,警方會依通報流程讓銀行處理收款帳戶,而你的帳戶就是收款帳戶。
先來的通常是圈存:銀行把被通報的那筆金額凍住,接著在 48 小時的時窗內看是否轉為警示。這段時間怎麼運作、哪些情況會自動解除,在圈存的四十八小時時窗怎麼計算那篇有逐條說明。
如果被通報機關列為警示帳戶,整個帳戶都會受限,你名下其他銀行的帳戶也可能變成衍生管制帳戶。依《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第 4 條,「存款帳戶經金融機構或民眾通知,疑為犯罪行為人使用者」本身就是異常帳戶的認定標準之一。警示是怎麼來的、為什麼銀行說不知道原因,可以先看警示帳戶是什麼、銀行為什麼說不出原因。
這時候前面留的東西就派上用場:入帳明細、你主動聯絡銀行的時間、拒絕轉出的對話紀錄。它們能證明你是被動收款、沒有參與金流——這是之後向通報機關說明時最有力的材料。
怎麼避免自己的帳戶被當成車手帳戶
不明匯款你控制不了,但下面這些情況是你可以避免的,而它們正是帳戶被拿去收贓款最常見的入口:
- 把帳戶、提款卡、網銀密碼交給別人。 不管理由是「借用」「代收貨款」「幫忙刷流水辦貸款」都一樣。
- 答應「幫忙收款再轉出」的兼職。 收進來、轉出去、抽一點手續費——這就是車手帳戶的工作內容。
- 把交易所或電子支付的帳號借人使用。 法律把這些帳號跟銀行帳戶放在同一條規定裡。
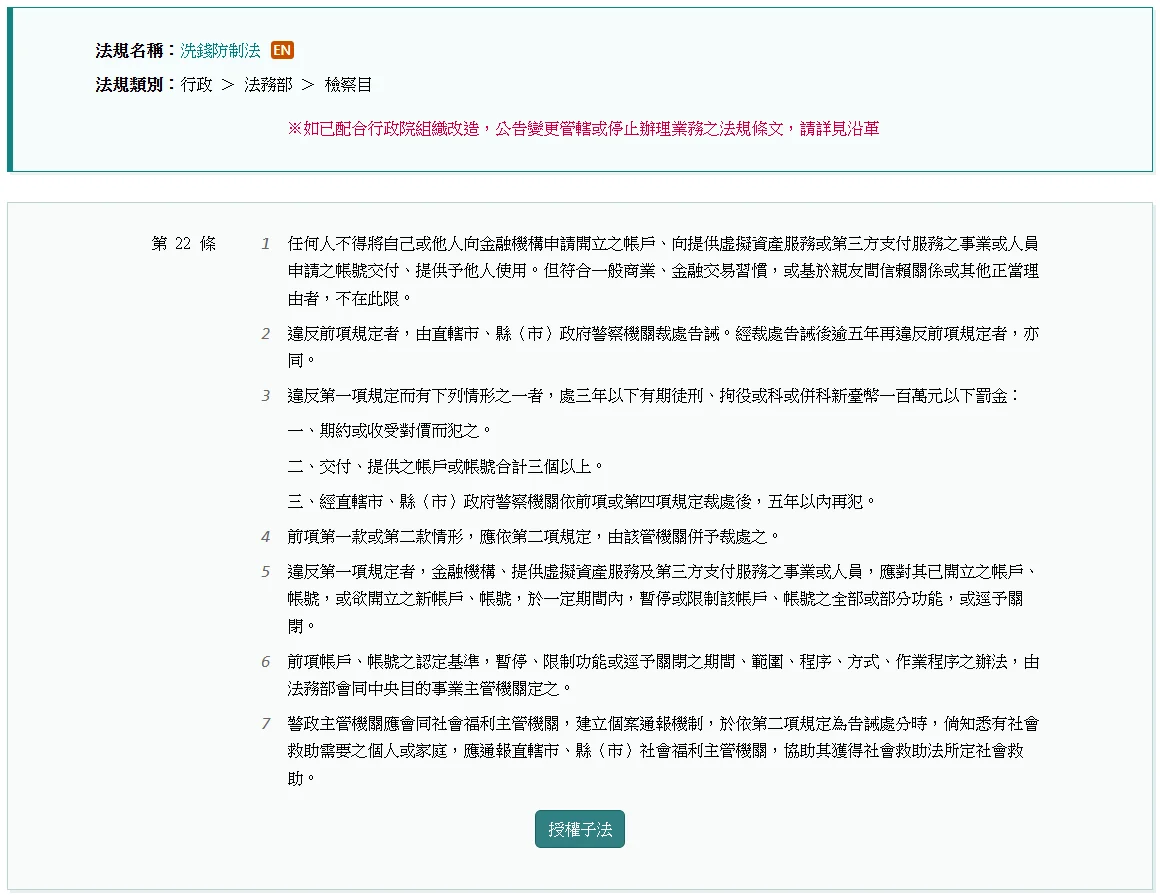
《洗錢防制法》第 22 條第 1 項明定,任何人不得把向金融機構開立的帳戶、或向虛擬資產服務、第三方支付業者申請的帳號,交付或提供給他人使用(符合一般商業、金融交易習慣或親友間正當信賴關係的除外)。違反的由警察機關裁處告誡;如果是收了好處、交付三個以上,或五年內再犯,處三年以下有期徒刑、拘役或併科新臺幣一百萬元以下罰金。第 5 項還要求銀行、交易所、第三方支付業者對違反者的帳戶暫停、限制功能或關閉。
如果你平常會在交易所做 C2C 買賣,收到來路不明的款項是同一個問題的另一種樣子,處理思路可以參考賣幣收到詐騙款之後會發生什麼。
常見問題
金額只有幾十、幾百元,也要這樣處理嗎? 要。小額轉入有時是在測試帳戶能不能用,《存款帳戶辦法》第 4 條也把「多筆小額轉出入、近似測試行為」列為異常態樣。金額小,處理起來也只是打一通電話給銀行。
我已經照對方說的轉出去了,怎麼辦? 立刻停止後續任何轉帳,整理入帳與轉出明細、對話紀錄,打 165 或到派出所說明經過,也通知你的銀行。主動說明的時間點越早,越能證明你不是共犯。
銀行說要等對方銀行回覆,我可以先把錢領出來放著嗎? 不要。錢留在帳戶裡,金流最清楚;領成現金之後,你反而很難證明那筆錢一直沒有動過。